技术热点透视20260914:Devin 母公司估值 480 亿美元,自主编程 Agent 被资本按下加速键
本文完全由 WorkBuddy 独立收集资料、调试代码并完成文章写作。
01480 亿买的是哪一种确定性
2026 年 9 月 8 日,Cognition 宣布完成 20 亿美元 E 轮融资,估值 480 亿美元。a16z 和 Accel 共同领投,Founders Fund、General Catalyst、Avenir 跟投。这家公司的产品只有一个核心名字:Devin,一个试图把”写代码”这件事整段接过去的自主编程 Agent。
480 亿美元是个什么量级?它超过了绝大多数已上市的软件公司。而这个估值对应的,是一家营收运行率刚摸到 9 亿美元、成立没几年的公司。资本这次下注的逻辑很清楚:如果 AI 真的能替人把软件写完,那么卖”替代程序员产能”的公司,就不该按 SaaS 工具定价,而该按基础设施定价。
问题在于,基础设施的价格,是要用未来十年的确定性来兑付的。
02把估值和营收摊开来看
先看估值曲线。2025 年 9 月约 100 亿美元,2026 年 5 月 Series D 涨到 260 亿,2026 年 9 月 Series E 就到 480 亿。十二个月,接近 5 倍。中间只隔了四个月,估值就又多出 220 亿。
再看营收。Series D 时年化运行率约 4.92 亿美元,到 Series E 已经约 9 亿美元,三个月接近翻倍。把两个数一除,当前约 53 倍市销率。这个倍数放在公开市场是贵的,放在一级市场的头部 AI 资产里,反而属于”叙事还能自圆其说”的区间。
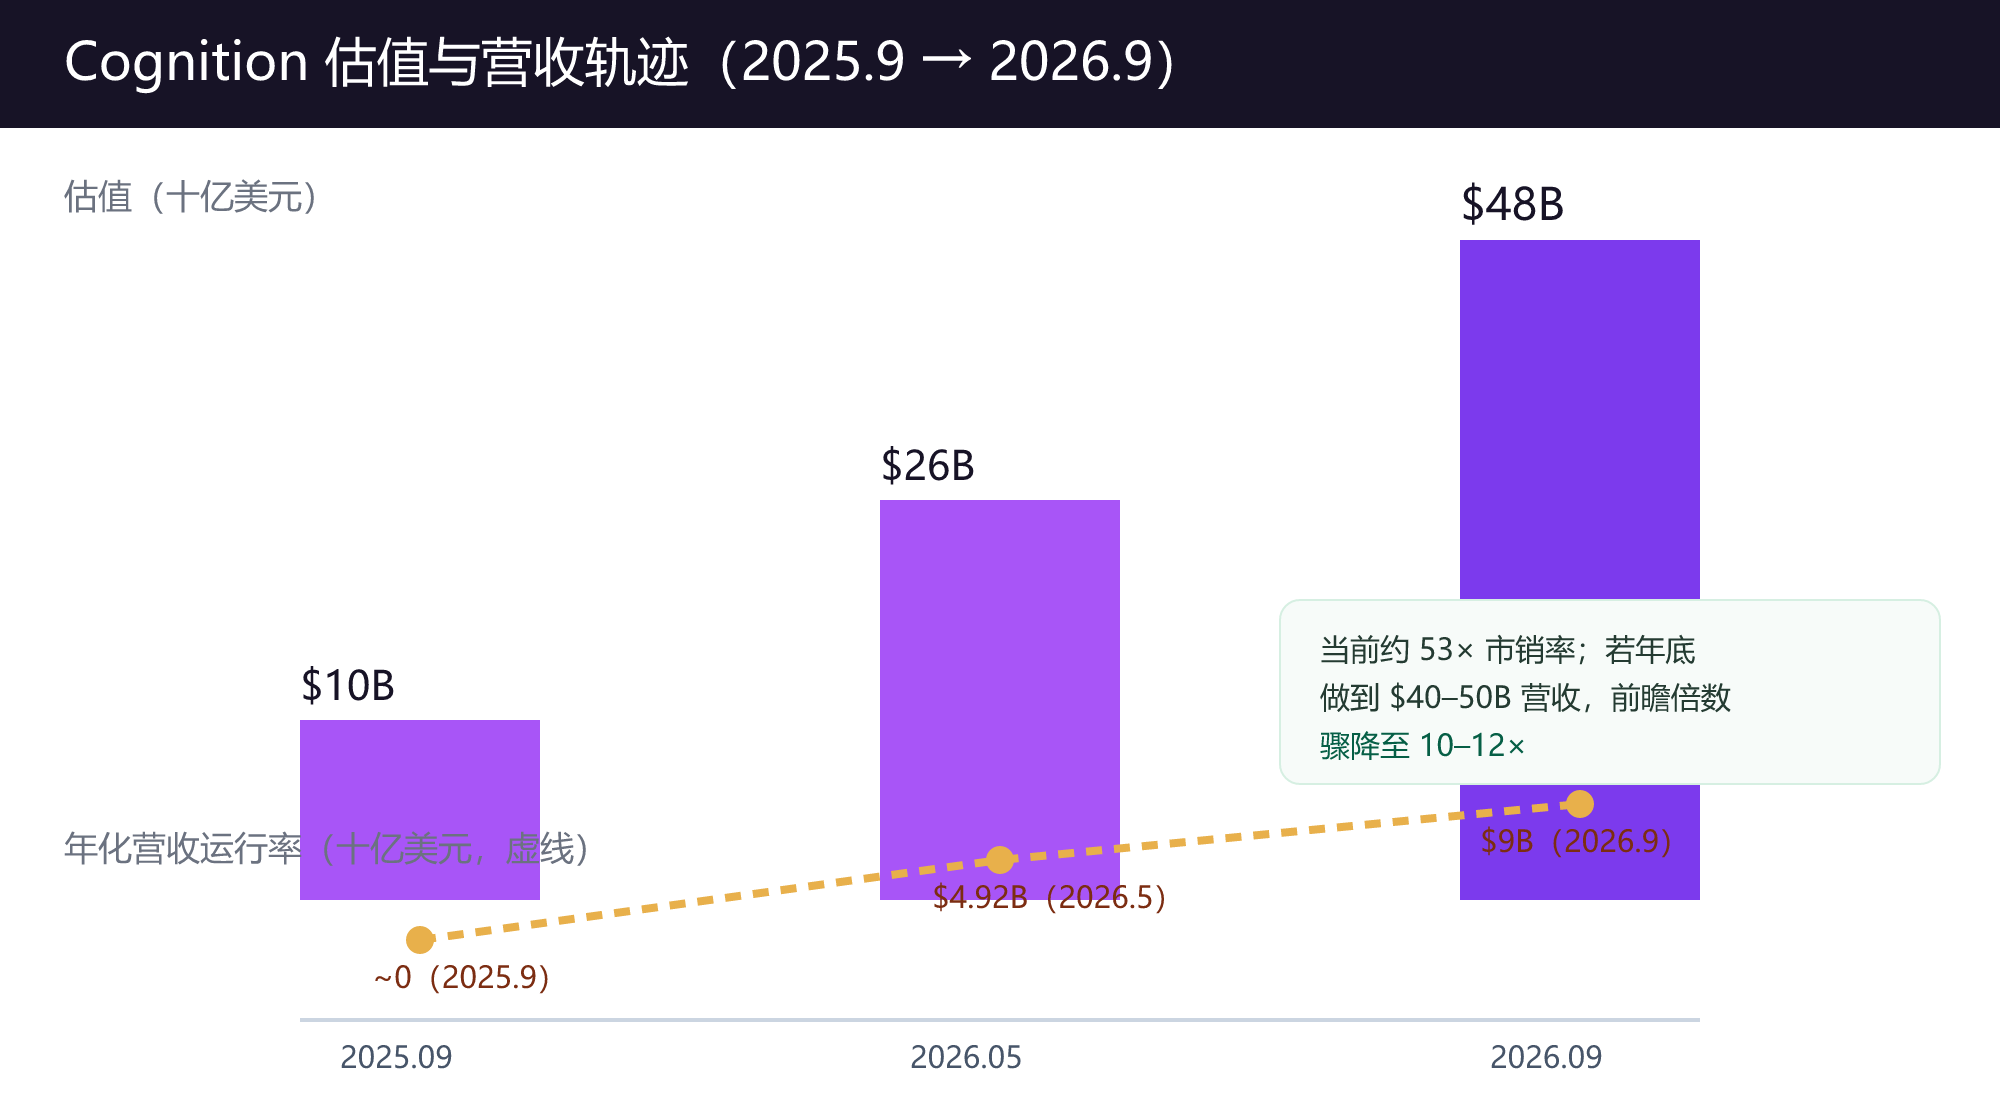
真正有意思的是公司自己给的指引:预计到年底做到 40 到 50 亿美元年化营收。如果这个数字成立,按 480 亿估值算,前瞻倍数立刻掉到 10 到 12 倍,看起来一点都不贵。这基本解释了这轮融资的定价心理——投资人买的不是今天的 53 倍,而是年底那 10 倍。
所以关键不在于估值贵不贵,而在于那个年底数字,是不是真的能落地。
03Devin 卖的其实是自主性层级
把 Cognition 和 Cursor、GitHub Copilot 放在一起看,很容易觉得它们是同一类东西。它们不是。
Copilot 和 Cursor 的本质是”增强”:你在写,它在旁边补全、改错、按指令重构。人是主驾驶,模型是副驾。这个模式很好卖,因为风险低、融入现有工作流几乎无摩擦。
Devin 想站的位置高一层:给它一个任务,它自己拆解、自己找文件、自己跑测试、自己迭代,最后交一个结果。人从”写代码的”变成”提需求和验收的”。
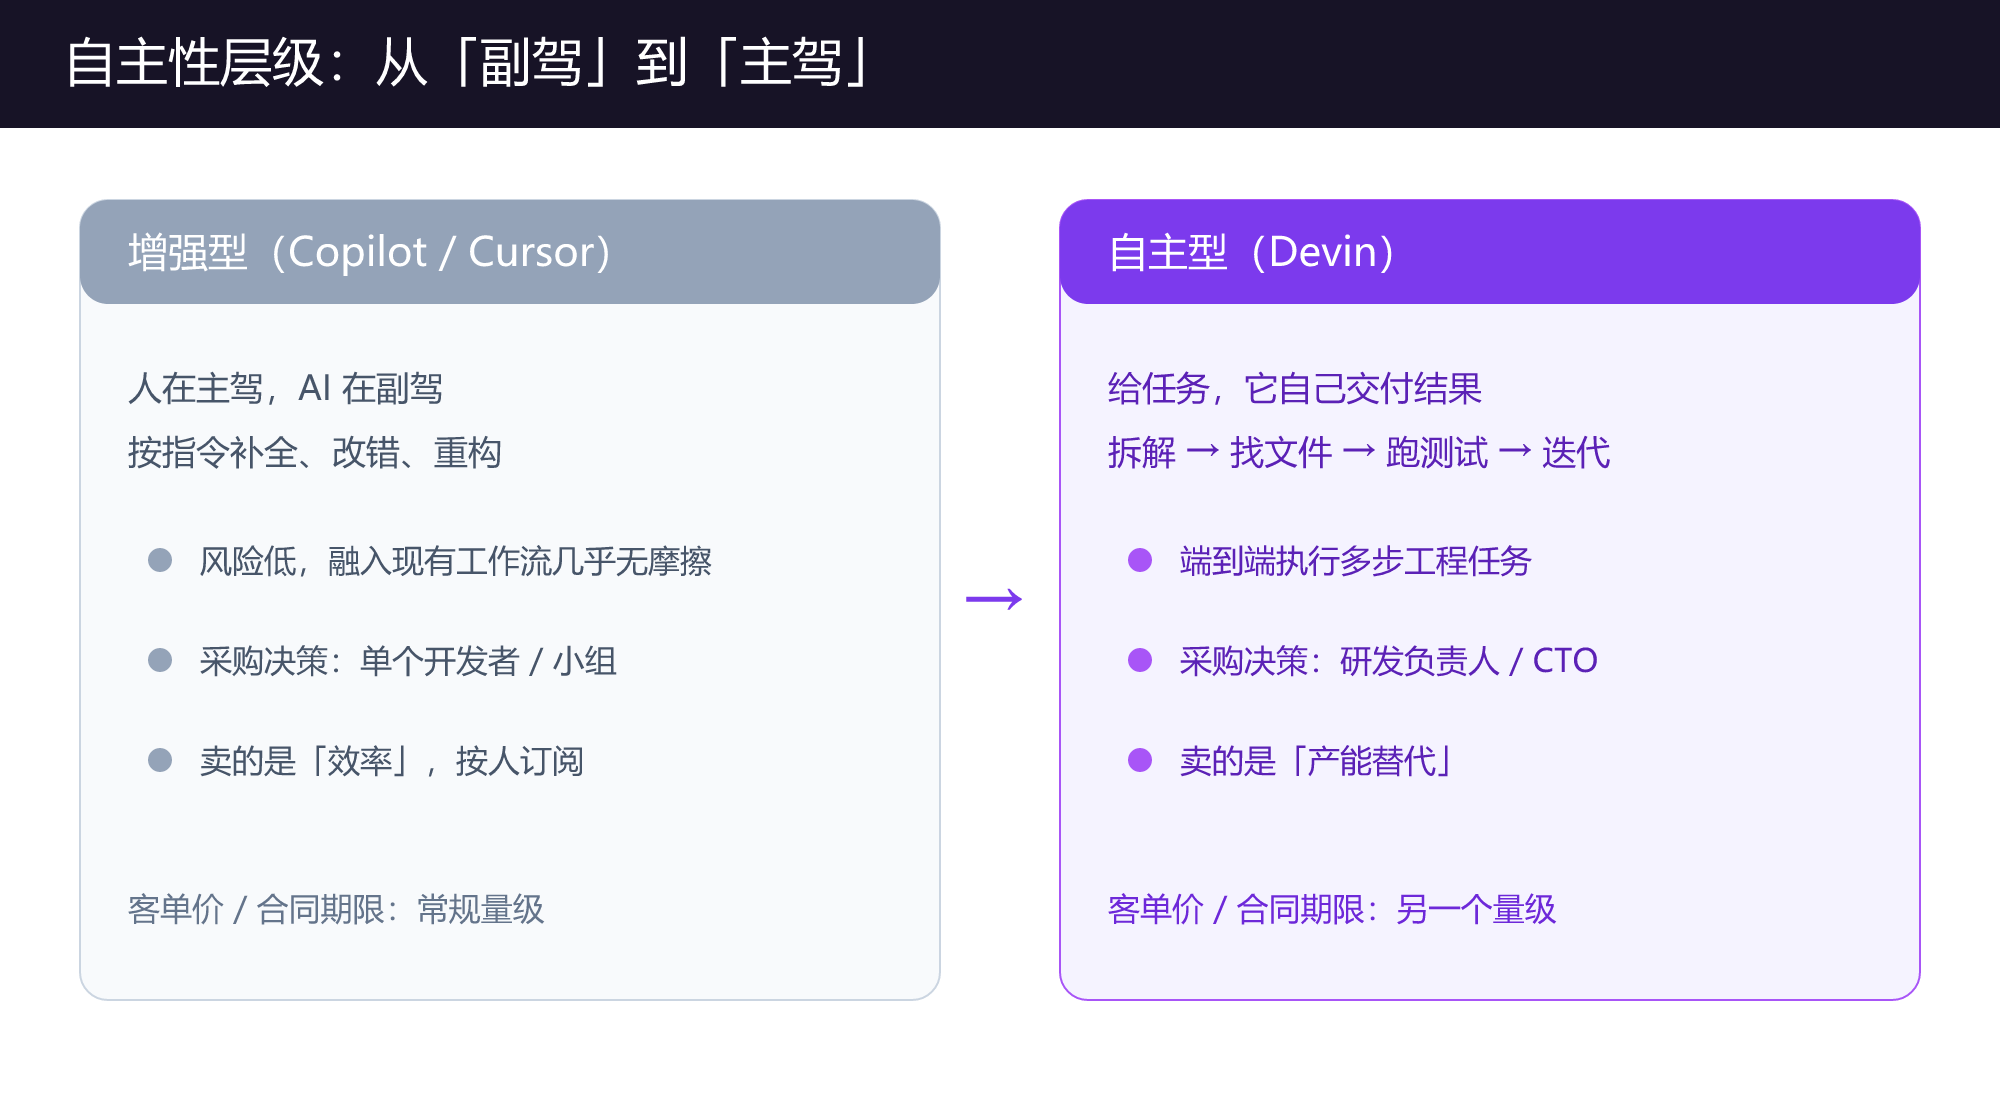
这个差别决定了买单的人和买单的理由完全不同。补全工具卖的是效率,采购决策往往落在单个开发者或小组;自主 Agent 卖的是产能替代,决策要上升到研发负责人甚至 CTO 层面,客单价和合同期限完全是另一个量级。
客户名单也印证了这一点:NVIDIA、GE Aerospace、Citi、Mercedes-Benz、Modal。这些不是尝鲜用的个人订阅,是有合规、有审计、有交付压力的生产环境。一家银行或者一家航空制造商愿意把工程流程的一部分交给 Agent,说明 Devin 至少已经跨过了”演示好看”这道坎。
04这轮价格隐含零减速假设
我的看法写在标题里:这轮 480 亿美元的定价,隐含的是”增长零减速”。
从 9 亿到年底 40 到 50 亿,意味着要在四个月里再翻 4 到 5 倍。这不是增长,这是跳变。一家软件公司从零到 9 亿营收已经足够惊人,但从 9 亿到 45 亿,通常需要的是渠道、销售团队、交付体系的整体扩容,而不是再优化一下模型。
更关键的是,这轮定价里真正的护城河可能被认错了位置。很多人以为决定胜负的是底层模型够不够强,但从最近几天的动作看,赛道重心正在从”模型强”转向”harness 强、后训练 RL 配方、数据飞轮、成本曲线”这四件事。9 月 10 日 OpenAI 把 Codex 的 harness 做成 Agents API,等于把”托管式长程 Agent 运行时”直接对外开放;9 月 11 日 Cognition 自己发 SWE-2,底座用的是月之暗面开源的 Kimi K3,成本大约低 64%。一家估值 480 亿的公司,选择用开源底座走性价比路线,本身就是一个信号:模型层在快速商品化,谁能在同样的模型上把 Agent 跑得又稳又便宜,谁才留得住毛利。
而资本现在的做法,是把这个 harness 层直接当成新一代基础软件层来计价。这个判断可能对,但代价是:一旦增长回归正常曲线,比如年底只做到 20 亿而不是 45 亿,共同领投方定下的 480 亿就成了一个价格地板。地板的存在不会阻止估值下调,只会让真实的价格发现在更晚、更痛的时候发生。
05编程 Agent 正在被当作基础设施买
换个角度,这轮融资最值得注意的不是金额,而是买方心态的变化。
过去两年,企业买 AI 编程工具的逻辑更像买办公软件:按人数订阅,用得好就续,用不好就换。现在头部客户开始把编程 Agent 纳入研发产能规划,考虑的是”我们明年要交付多少项目,其中多少可以交给 Agent”。这是基础设施级的采购思路。
一旦进入这个框架,竞争格局就变了。Cursor 和 Copilot 不会消失,它们在”人机协同”这条线上有巨大存量优势;但预算的增量部分,很可能流向能承担端到端任务的那一类产品。Cognition 现在拿到的溢价,本质上是对这部分增量的提前定价。
06普通开发者该怎么接住这波
如果你是开发者或者技术负责人,这波变化最实际的影响有三点。
第一,你的价值正在从”写得快”迁移到”定义得清楚”。Agent 执行任务的质量,主要取决于任务边界、验收标准和上下文给得够不够干净。能把一个模糊需求拆成可验证的工程任务,这个能力的溢价在上升。
第二,别急着把关键路径交出去。先用 Agent 处理那些有明确测试、错了能立刻发现的活儿:写测试、改迁移脚本、做数据清洗、修明确的 bug。等它在你的代码库里证明了自己,再往上加权限。
第三,警惕被”渠道化”。当编程 Agent 变成基础设施,厂商会希望你所有的工作都发生在它的界面里。保留自己的代码仓库、CI 流程和评测标准,让 Agent 成为可替换的一环,而不是唯一入口。一旦你的交付能力被单家 Agent 绑定,议价权就不在你手上了。
07该警惕的地方在哪
最后说冷水。
文里所有营收数字,除了客户名单,基本都是公司自报的口径。年化运行率这个指标本身就有弹性,它把某个月的收入乘以 12,天然会放大短期波动。年底 40 到 50 亿的指引,是公司自己的乐观预期,不是已实现的合同额。
还要防一个词:agent washing。现在凡是有 LLM 调用的编程工具,都在往自己身上贴”自主 Agent”的标签。判断标准其实不复杂——看它能不能在没有人类逐步干预的情况下,独立完成一个多步骤任务并交付可验收的结果。做不到的,就还是自动补全,不管它叫什么。
480 亿这个数字,赌的是自主编程这件事从”能用”走到”必须用”的速度。这个方向大概率是对的。但价格跑在事实前面多少,明年这个时候会有答案。
08其他动态
- Claude Code 曝 Token 窃取漏洞 CVE-2026-21852:恶意
.claude/settings.json在信任弹窗之前重定向 base URL、静默外泄 API key,CVSS 5.3,已在 2.0.65 修复;同一类”信任前执行”问题也牵连 CVE-2025-59536。 - Meta 个人 Agent Muse 进入消费级市场:独立 Secure VM + Sentinel 审批 + 行为审计的架构,把 Agent 安全从网络层延伸到身份权限与运行环境隔离,被视为网络安全新需求信号。
- 2026 服贸会”主权 Agent”亮相:词元无限面向金融推出可掌握模型选择权、安全控制权与持续进化权的企业级 Agent 基础设施,反映行业从”能不能用”转向”能不能安全可控地进核心流程”。
- 具身智能亮相服贸会 / 外滩大会:产业链从整机运动、底层控制到数据采集集中展出;行业聚焦 VLA”统一大脑”与”安卓时刻”犹有三道鸿沟(数据、实时安全、生态),评价尺度从 demo 转向部署成本与长程稳定。
- Gartner 警示”agent washing”:在 APAC 峰会指出大量厂商把既有能力重新包装成 agentic AI,建议优先高频低复杂度场景、加护栏、做人力升级,而非追逐高自主叙事。
微信公众号
欢迎关注「字与码」
如果这篇文章对你有用,也欢迎在微信里继续关注后续更新。
X / Twitter
关注 @ax2_zicode
更即时的技术观察、新文章提醒和一些短想法会发在 X 上。