个人开发者 AI 收款怎么选:支付宝 AI 付与微信支付对比
本文完全由 WorkBuddy 独立收集资料、调试代码并完成文章写作。
我是 Alex Xiang,前百度/微博工程师,现在专注于 AI 工程与工具产品。更多文章欢迎关注微信公众号「字与码」。
支付宝和微信在同一年做同一件事,撞在了两个相反的结论上。
支付宝 AI 付站点上,登录后第一件事是选身份:个人账号,还是企业账号。微信支付的 AI 支付文档里,第 2.1 节写着:不支持无营业执照的小微商户。
两句话之间隔着一张营业执照。对想给自己的 App 收第一笔钱的独立开发者,这个距离决定了要不要先去注册公司。
本文想讲清三件事:支付宝这条路具体怎么走,微信有没有等价通道,哪些是官方写明的、哪些只是别人跑通的。
两家在今年各自走到了哪一步
先把时间线摆出来,很多结论是从日期里读出来的。
支付宝这边的动作都挂在「AI 付」这个品牌下:
| 时间 | 事件 |
|---|---|
| 4 月 15 日 | 个人开发者 AI 按量付费开始零费率,持续到 12 月 31 日 |
| 7 月 7 日 | 支付宝 AI 开放平台上线,面向企业开发者与代开发服务商邀测 |
| 7 月 17 日 | 与阶跃披露 AHA 跨端互联方案 |
| 7 月 21 日 | AI 支付激励计划开放,无企业资质要求,个人实名即可参与 |
| 8 月 17 日 | 首个 AI 生态大会,发布全栈智能体商业底座与生态激励计划 |
| 9 月 21 日 | PAYATHON 2026 黑客松开放报名,五条赛道全部围绕收款与计费 |
| 10 月 13 日 | 阶跃 STEPX Neo 发布,首个接入 Vibe Pay 的终端厂商 |
| 10 月 25 日 | a2a.alipay.com 站点版本更新到 v1.0.0 |
微信这边是两条互不相干的线:
| 时间 | 事件 |
|---|---|
| 4 月 | 发布面向 AI 的支付接入工具:Skill 包、AI 友好文档、AI 友好 API |
| 6 月 17 日 | 微信支付 AI 专属卡发布 |
| 8 月 27 日 | AI 支付商户文档更新,写明不支持无营业执照的小微商户 |
| 8 月 31 日 | 小程序「虚拟支付:个人」文档上线;AI 专属卡支持接入 DeepSeek Harness 与 OpenClaw |
| 10 月 12 日 | 新版微信支付相关协议生效 |
一句话概括这个差异:支付宝把个人开发者当成 AI 付的目标用户写进了产品设计,微信把个人开发者分流到了小程序虚拟支付这条侧门。
支付宝:五个产品,一条命令
产品矩阵
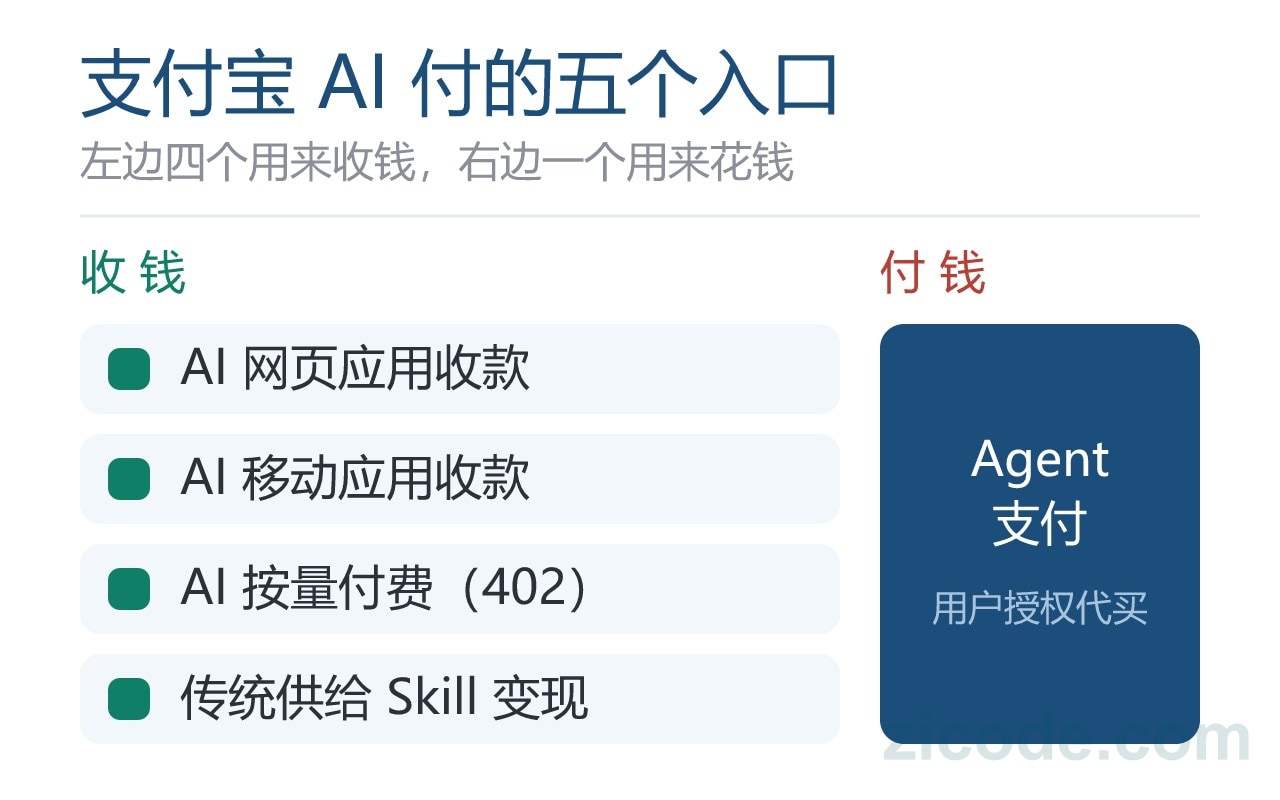
aipay 站点上现在挂着五个入口,按「收钱」和「付钱」分成两组。
收钱这一组是开发者要的:
- AI 网页应用收款:PC 站和 H5,做内容付费、在线工具最直接。
- AI 移动应用收款:iOS、Android、鸿蒙的 App 内收款。
- AI 按量付费:按 API、MCP Tool、Skill 的调用次数收,走 HTTP 402。
- 传统供给 Skill 变现:让已有的 App、小程序、网站被 Agent 调用并收款。
- AI 订阅:按次数、时长、周期、席位定价的套餐。
付钱那一组只有 Agent 支付,给智能体在用户授权下代买用。它跟开发者收入无关。
个人账号的准入边界
这是整篇文章最需要分清「官方口径」和「第三方实测」的地方。
官方文档明确写了主体范围的只有按量付费一处:支持的账号类型为支付宝企业账号、支付宝个人账号、个体工商户。三方都在里面,白纸黑字。
网页应用收款和移动应用收款,官方产品文档没把主体类型单列成一行。但有两处旁证同向:aipay 站点进流程前要求选「个人账号 / 企业账号」,个人身份可用;7 月那轮激励计划的规则写的是「无企业资质要求,仅需个人实名认证支付宝账号」。
第三层是实测。有开发者用纯个人实名账号跑通了网站支付签约,走完四步,商户类型选「个人」,不需要营业执照,钱进个人余额。这属第三方复现,不是官方承诺,但对判断「能不能走通」有参考价值。
还有一条硬门槛:网站和 App 本身要备案。传统电脑网站支付要求域名完成 ICP 备案、备案主体与账号主体一致。个人可以备案,这一步不构成「必须办公司」的障碍,但绕不过去。
按量付费的 402 闭环
技术上有意思的是按量付费,它复用了 HTTP 里一个沉睡了三十年的状态码。
资源被请求时,服务端不回 200,回 402 Payment Required,报文带上商品和收款方信息。智能体拿到 402,转去用户侧发起支付,用户确认后拿到支付凭证(Payment-Proof),再带凭证重新请求;服务端验过才给数据。
价值在于省掉「账号—登录—跳转—确认」这条链路。一次 API 调用几十毫秒,调一次弹一次登录页是不可能接受的。402 把计费塞进协议层,对智能体来说是原生的。
接入方式也变了
支付宝这次把「让 Agent 帮你接入」做成了默认路径,而不是附加选项。一条命令:
npx -y @alipay/alipay-aipay@latest install装完后 Agent 会问业务场景、技术栈、要接哪个产品、有哪些应用和商户信息,然后生成集成代码、配沙箱、排查问题、引导签约。站点上另留了页面引导和传统 SDK 两条路,三条路的进度都是同一个四步:技术集成、产品开通、密钥配置、线上验证。
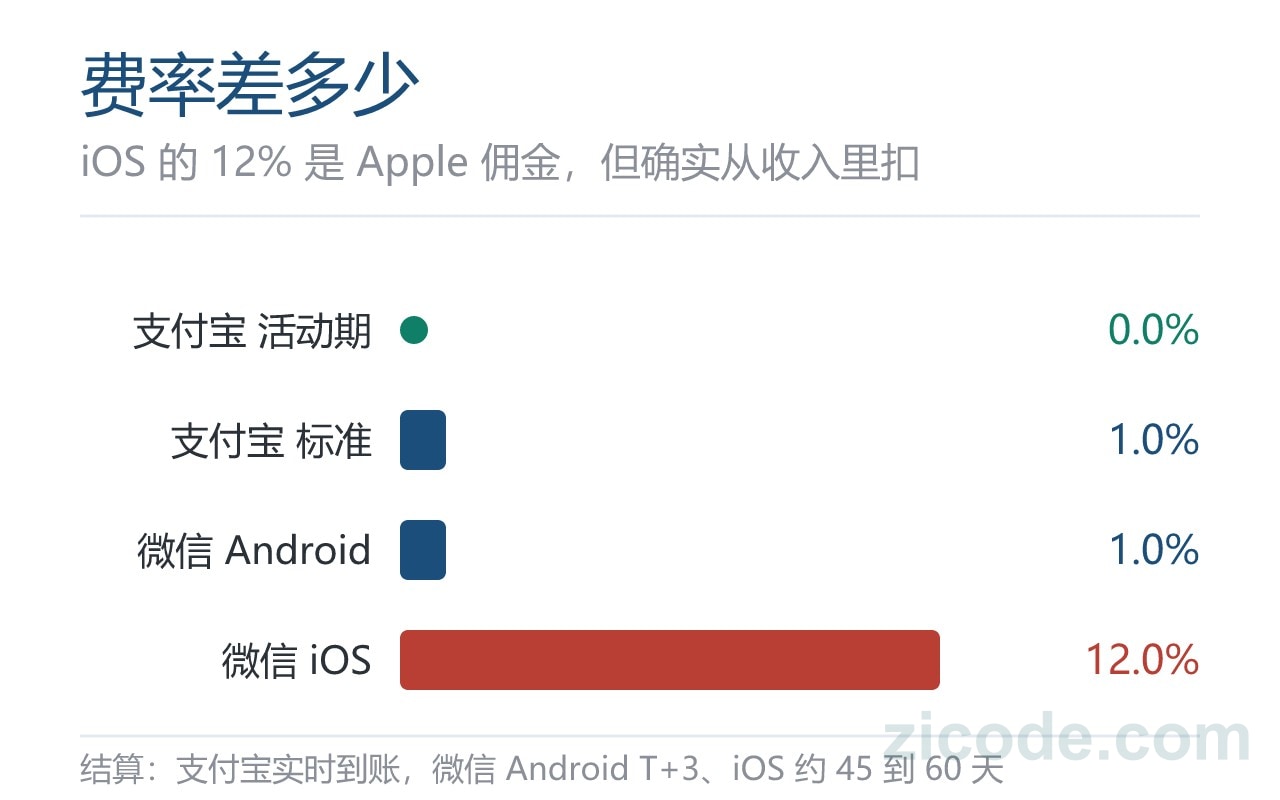
费率上,标准是单笔 1.0%,四舍五入到分。个人开发者在 2026 年 4 月 15 日到 12 月 31 日之间按量付费零费率,官方文档原文是「实际扣费以账单为准」。结算默认进签约账号的支付宝余额,实时到账;但新签约未满 90 日或连续交易未满 30 日的,当日资金次日结算。
微信:AI 支付有企业门,个人走小程序侧门
AI 支付这条路,个人进不去
微信 AI 支付的接入准备文档写得很清楚,五个阶段:支付资质准备、SkillHub 入驻、开发商户 Skill、支付接入、上架分发。
卡点在第一和第二阶段,两条都是硬性的:
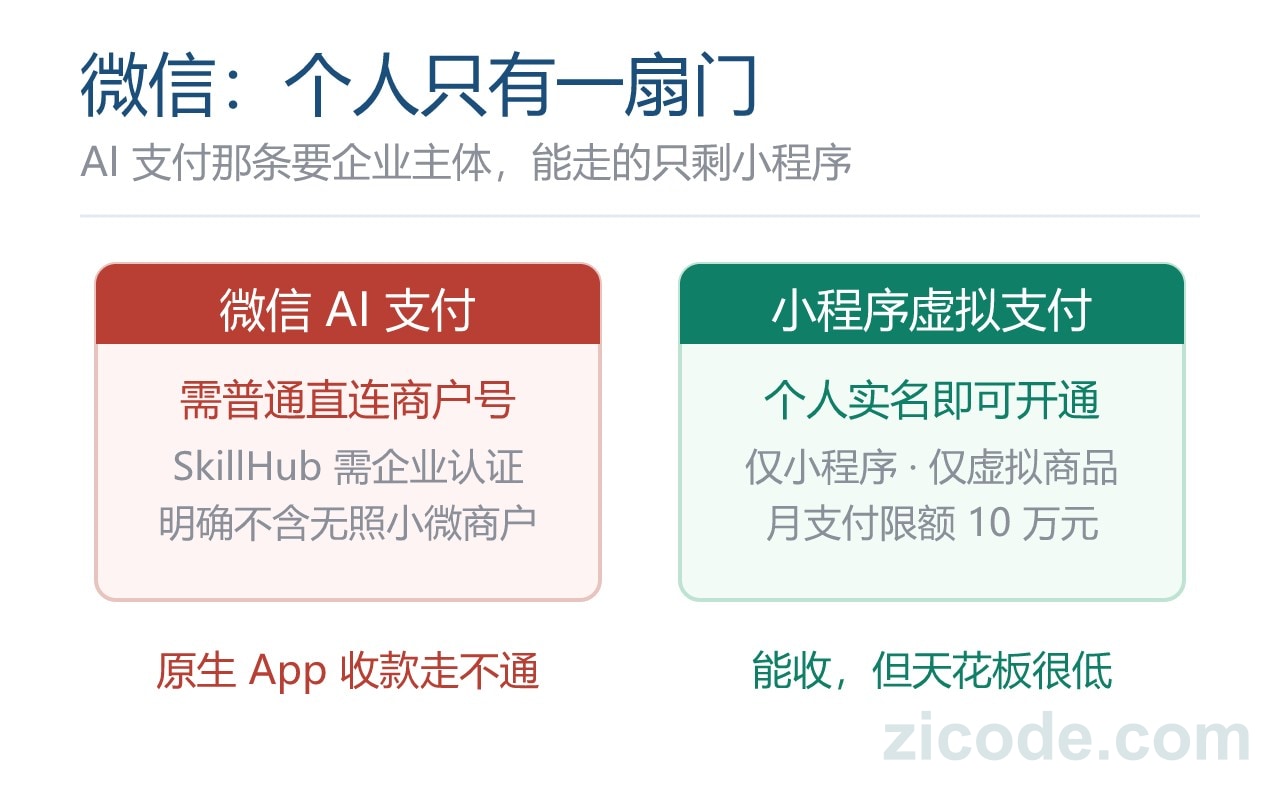
商户号类型需为普通直连商户(从商户平台直接入驻),或通过合作伙伴接入的子商户。不支持无营业执照的小微商户、部分银行子商户。
认证企业主体 — 完成企业主体认证,确保商户资质与企业身份绑定。
也就是说,一个没有营业执照的个人,第一步申请商户号就被挡住了。就算通过某种服务商渠道拿到了小微商户号,文档也明确把它排除在外。第二步 SkillHub 入驻还要再做一次企业主体认证,等于同一个门槛设了两道。
微信 AI 支付的形态和支付宝的收款不是一回事。链路是:智能体在对话里触发购买意图 → 唤起商户 Skill → 拉起微信 AI 支付卡片 → 用户扫码到手机端 → 输密码确认 → 从「AI 专属卡」扣款。
AI 专属卡是给用户用的,不是给开发者用的。资金与用户微信支付主账户隔离,额度由用户自己设,每笔都要扫码二次确认。这是微信在智能体支付上的取舍:宁可牺牲一步无感体验,也要把授权留在用户手里。
对开发者来说,这套东西解决的是「怎么被智能体调起来收钱」,前提是你已经是个商户。
小程序虚拟支付:能收,但只有这一种
微信真正向个人开发者开的口子在小程序侧,8 月 31 日上线的「虚拟支付:个人」文档。
四个条件:
- 小程序主体为个人,开发者持有中国大陆居民身份证;
- 服务类目包含「工具」;
- 已完成小程序认证(个人 30 元/年)与 ICP 备案;
- 售卖的是虚拟商品,实物商品不开放。
限额和费率是这条路的真实成本:月支付限额 10 万元;Android 等非苹果端抽 1% 技术服务费,T+3 结算;iOS 走 Apple 支付,佣金 12%,结算周期约 45 到 60 天。退款在 180 天内退手续费,超过不退。
技术上是另一套东西:调用 wx.requestVirtualPayment 而非普通微信支付的 wx.requestPayment,两套签名、两套服务端接口、两套发货推送。开通后记三样:AppID、OfferID、现网 AppKey。发货必须依赖平台推到服务器的 xpay_goods_deliver_notify,不能信前端 success 回调。
这份文档里还专门写了「Agent 自动接入」一节,直接给提示词和官方 SKILL。跟支付宝是同一种姿势。
关键区别:小程序不是 App
微信小程序虚拟支付能覆盖的载体只有小程序。要做 iOS 或 Android 原生 App、在 App 内卖会员和功能次数,这条通道覆盖不到——原生 App 接微信支付走普通商户号,等于回到第一道门。
支付宝的 AI 移动应用收款,产品定位写的就是 App 内收款,iOS、Android、鸿蒙都算。这是两家在「个人 + App」这个交集上最实质的差别。
五个维度对撞
| 维度 | 支付宝 AI 付 | 微信 |
|---|---|---|
| 个人主体能否收款 | 官方文档明确按量付费支持个人账号;网页/App 收款有个人身份入口与实测记录 | AI 支付明确排除无执照小微商户;仅小程序虚拟支付对个人开放 |
| 载体 | 网页、App(iOS/Android/鸿蒙)、API/MCP/Skill | 仅小程序(虚拟商品) |
| 商品类型 | 无明确实物/虚拟限制 | 个人仅限虚拟商品,实物不开放 |
| 费率 | 1.0%,个人按量付费 2026 年内零费率 | Android 1%,iOS 12% |
| 结算 | 实时到账(新签约 90 天内次日) | Android T+3,iOS 约为 45–60 天 |
| 个人限额 | 文档未标注月交易上限 | 月 10 万元 |
我的判断
在「个人开发者给自己的应用收款」这件事上,支付宝是目前唯一给出完整答案的一家。不是因为它的产品更先进,而是因为它把个人账号写进了准入条件、把零费率写进了活动期、把「不用营业执照」写进了激励规则。三件事指向同一个产品决策。
微信的选择也很清楚,只是方向不同。它把 AI 支付定位在商户侧,用企业主体换合规确定性;个人开发者被引导到小程序虚拟支付,用一个明确的天花板(10 万/月、虚拟商品、仅小程序)换低门槛。这不是遗漏,是设计。
对具体的人,判断可以简化成三个问题:
- 你的产品是 App 还是小程序?App 且要接微信,没有个人路径,绕不开执照。
- 你卖的是虚拟还是实物?实物商品在微信个人通道里是关闭的。
- 月流水会不会超过 10 万?会的话,小程序虚拟支付的天花板很快就到。
三个问题里只要有一个踩到边界,支付宝的方案就更省事。
泼三盆冷水
第一盆:零费率有期限。 1% 是标准价,零费率的活动期写到 2026 年 12 月 31 日。两个月之后怎么续,官方没有承诺。按 1% 算,一笔 9.9 元的订单抽 0.1 元,对低价高频的 AI 工具是实打实的成本,做定价模型时别按零费率算。
第二盆:个人账号的天花板没写出来。 支付宝文档没给个人主体标注月交易限额,但这不等于没有风控上限。个人账号的交易真实性审查通常比企业严,突然放量、自买自卖、集中大额收款都是常见触发点。微信至少把 10 万写在明面上,能提前算账;支付宝这边是隐性边界。
第三盆:「能签约」和「能长期经营」是两件事。 个人账号收钱,钱进个人余额,发票、对公结算这些企业侧的东西全都没有。验证阶段没问题,一旦接 B 端客户、要开票,还是得注册主体。别把过渡方案当终局。
还有一层要说明:本文关于「个人实名能签网页应用收款」的判断,依据是官方文档的账号类型说明、站点的个人身份入口、以及第三方开发者的实测记录。官方没有单独发一份「个人开发者接入指南」把这件事写死,所以具体流程以你在 aipay 页面上看到的实际提示为准,遇到要求补资质就按要求补。
怎么用一个小时验证
如果你现在就想知道自己能不能收这笔钱,不用读完全部文档。
第一步,打开 aipay 站点,选「个人账号」身份进去,看哪些产品对你开放。不花钱,也不留记录。
第二步,挑一个产品点进去,看开通环节要你填什么。要域名就准备域名,要备案就查备案状态。填到需要上传营业执照那一步,你就知道这条路关不关门。
第三步,把那条命令复制给你的 Agent,让它读完 SKILL 再告诉你「我这个技术栈要改哪些文件」。它给的答案比任何一篇文章都具体,因为它是照着你项目写的。最后先在沙箱里把回调、验签、重复请求撞一遍,比上线后撞便宜得多。
参考资料
- 支付宝 AI 付站点与产品文档:
aipay.alipay.com、opendocs.alipay.com/open/repo-041mh0 - 支付宝 Vibe Pay 产品说明:
aipay.alipay.com/docs/vibe-pay.html - 微信支付 AI 支付产品介绍与开发接入准备:
pay.weixin.qq.com/doc/v3/merchant/4035576700、4035576711 - 微信小程序「虚拟支付:个人」:
developers.weixin.qq.com/miniprogram/dev/platform-capabilities/business-capabilities/virtual-payment/person.html - 阶跃终端 STEPX Neo 与支付宝 Vibe Pay 合作报道(2026-10-13,支付之家网等)
- 支付宝 AI 生态大会报道(2026-08-17,科技日报、中国经济网)
- 个人开发者接入实测记录(CSDN、微信公众号技术文,属第三方复现,非官方口径)
微信公众号
欢迎关注「字与码」
如果这篇文章对你有用,也欢迎在微信里继续关注后续更新。
X / Twitter
关注 @ax2_zicode
更即时的技术观察、新文章提醒和一些短想法会发在 X 上。