技术热点透视20261002:Atlas 开始造现代汽车
本文完全由 WorkBuddy 独立收集资料、调试代码并完成文章写作。
我是 Alex Xiang,前百度/微博工程师,现在专注于 AI 工程与工具产品。更多文章欢迎关注微信公众号「字与码」。
2026 年 10 月 1 日,Boston Dynamics 联合 Hyundai Motor Group 和 Bloomberg Media Studios 放出了一部纪录片《Inside the Robotics Race》。片子本身是宣传物料,但里面有一段画面值得逐帧看:Atlas 弯下腰,双手抓住一个车轮总成,把它从地面搬起、转身、放到工作台;不远处另一台 Atlas 在做不同工序,两台机器共享同一片空间;画面边缘站着的人类研究员盯着屏幕,而不是在操作遥控器。
这段画面的信息量不在“机器人会搬东西”本身,而在于它发生在哪儿——Hyundai Motor Group Metaplant America 的 RMAC(Robotics Metaplant Application Center),佐治亚州 Ellabell,2026 年 9 月投运,按真实汽车工厂的布局搭建,有车身、零件架、工作台。Atlas 不再是干净地板上跳后空翻的表演者,它是产线上一个动作偏慢、但已经在干真活的新学徒。
汽车产线是具身智能的“地狱难度”关卡
仓库搬箱子为什么不能算同一件事
过去几年人形机器人的公开 demo,大多选在仓库或展厅:地面平整、光照可控、货物标准化、周边没有高速运动的金属件、碰撞代价最多是掉一个纸箱。这类场景里,机器人只需要完成“定位—抓取—放置”的闭环,失败重试一次就行,没人会因此停线。
汽车总装完全不是这个逻辑。总装线是节拍驱动的,工位有明确的时间窗,上下游都在按同一节奏推进;空间里同时存在人、夹具、吊具、半成品车身;物料大多是金属与橡胶的复合体,重量从十几公斤到几十公斤,掉下去会砸坏零件、砸伤地面,也可能砸到旁边的人。这里对可靠性的要求不是“大部分时候能做对”,而是“几乎永远不能做错”。
抓一个轮胎,难在哪里
轮胎总成是个被低估的测试品。它重量集中、重心偏离几何中心,抓取面一半是橡胶一半是轮毂金属,摩擦系数不稳定,而且形状不规则——没有标准的对位特征给视觉去贴合。
更麻烦的是那个弯腰动作。双足机器人下蹲再起身,重心会前后大幅位移,支撑多边形在过程中不断变化,同时上肢还要输出稳定力矩去托住一个动态载荷。这要求全身控制(WBC)和力控在同一时刻都到位,任何一环抖动,结果就是摔倒或者掉件。Atlas 能在这个动作上做出稳定的、可重复的表现,说明它的控制栈已经不是“能表演”的水平,而是接近“能上班”的水平。
这就是为什么汽车制造值得单独拎出来说。能吃下这个场景,比在仓库搬一万个箱子更能说明技术成熟度。
60%–80% 的降本,比任何演示都更像量产信号
演示机器人从不谈成本,量产才谈
机器人行业有一条不太被明说的规律:只要还在做技术演示,BOM 就是可以无限膨胀的,因为买单的是研发预算。一旦进入量产,讨论的焦点会瞬间切换到“单台成本多少、良率几何、供应商能不能跟上”。
Boston Dynamics 这次明确说,在把 Atlas 从原型推向量产的过程中,部分零部件的成本已经下降 60%–80%。这个数字值钱,是因为它透露了动作背后的实质:不是采购部门去砍价,而是设计本身被重做了。典型手段有三个——把为性能过剩而生的零件换成满足指标即可的版本、把需要精密小批量加工的工艺换成可批量制造的工艺、把供应商从试制线转向量产线并重新议价。
新手部就是这份降本账的说明书
同期发布的重新设计机械手是一个非常诚实的信号。它大约 13 个自由度,官方强调的重点是可制造性、耐用性和成本,而不是“接近人手”。这相当于公开承认:在真实产线上,一只手能拧多少种螺丝、能捏住多细的线,远不如“一万次抓取之后还能不能保持精度”重要。
他们选了直接驱动,配合高保真仿真支撑 sim-to-real 强化学习。直接驱动牺牲了部分力矩密度和顺滑度,换来的是结构简单、零件少、装配快、坏了好修——这全是量产语言,不是实验室语言。
再往下看部署计划就更清楚了:Hyundai 计划在美国建一座年产能最高 30,000 台机器人的工厂,最终在全球运营内部署 25,000 台 Atlas。这个量级倒推回去,单台 BOM 目标价是可算的,降本 60%–80% 不是宣传口径,而是这个数字能不能成立的先决条件。
RMAC 不是秀场,是数据采集场
physical AI 的真实瓶颈是数据来源
把物理智能和大模型放在一起类比,很多人只学到“参数越多越强”这一半。真正关键的是另一半:LLM 的能力来自互联网上已经存在、且免费爬取的语料;而机器人需要的是手在真实物理世界里接触物体时产生的力觉、视觉、失败样本,这类数据互联网上根本没有。
所以 physical AI 的瓶颈从来不是算力,而是数据从哪里来。仿真是解决冷启动的手段,可以让策略在虚拟环境里先学会走路和抓取,但仿真里没有真实的橡胶形变、没有电机发热后的性能漂移、没有零件摆放偏差,这些长尾误差只能在真机上收。
把工厂变成数据采集装置
RMAC 的真正设计意图就在这里。它不是给媒体拍的布景,而是一个按真实产线布置、可以持续运行、可以反复采集失败样本的场地。公司说得很直白:RMAC 的关键作用之一就是采集真实数据。Atlas 在这个环境里学会的,不是某几条固定动作指令,而是一系列任务以及如何应对环境变化。
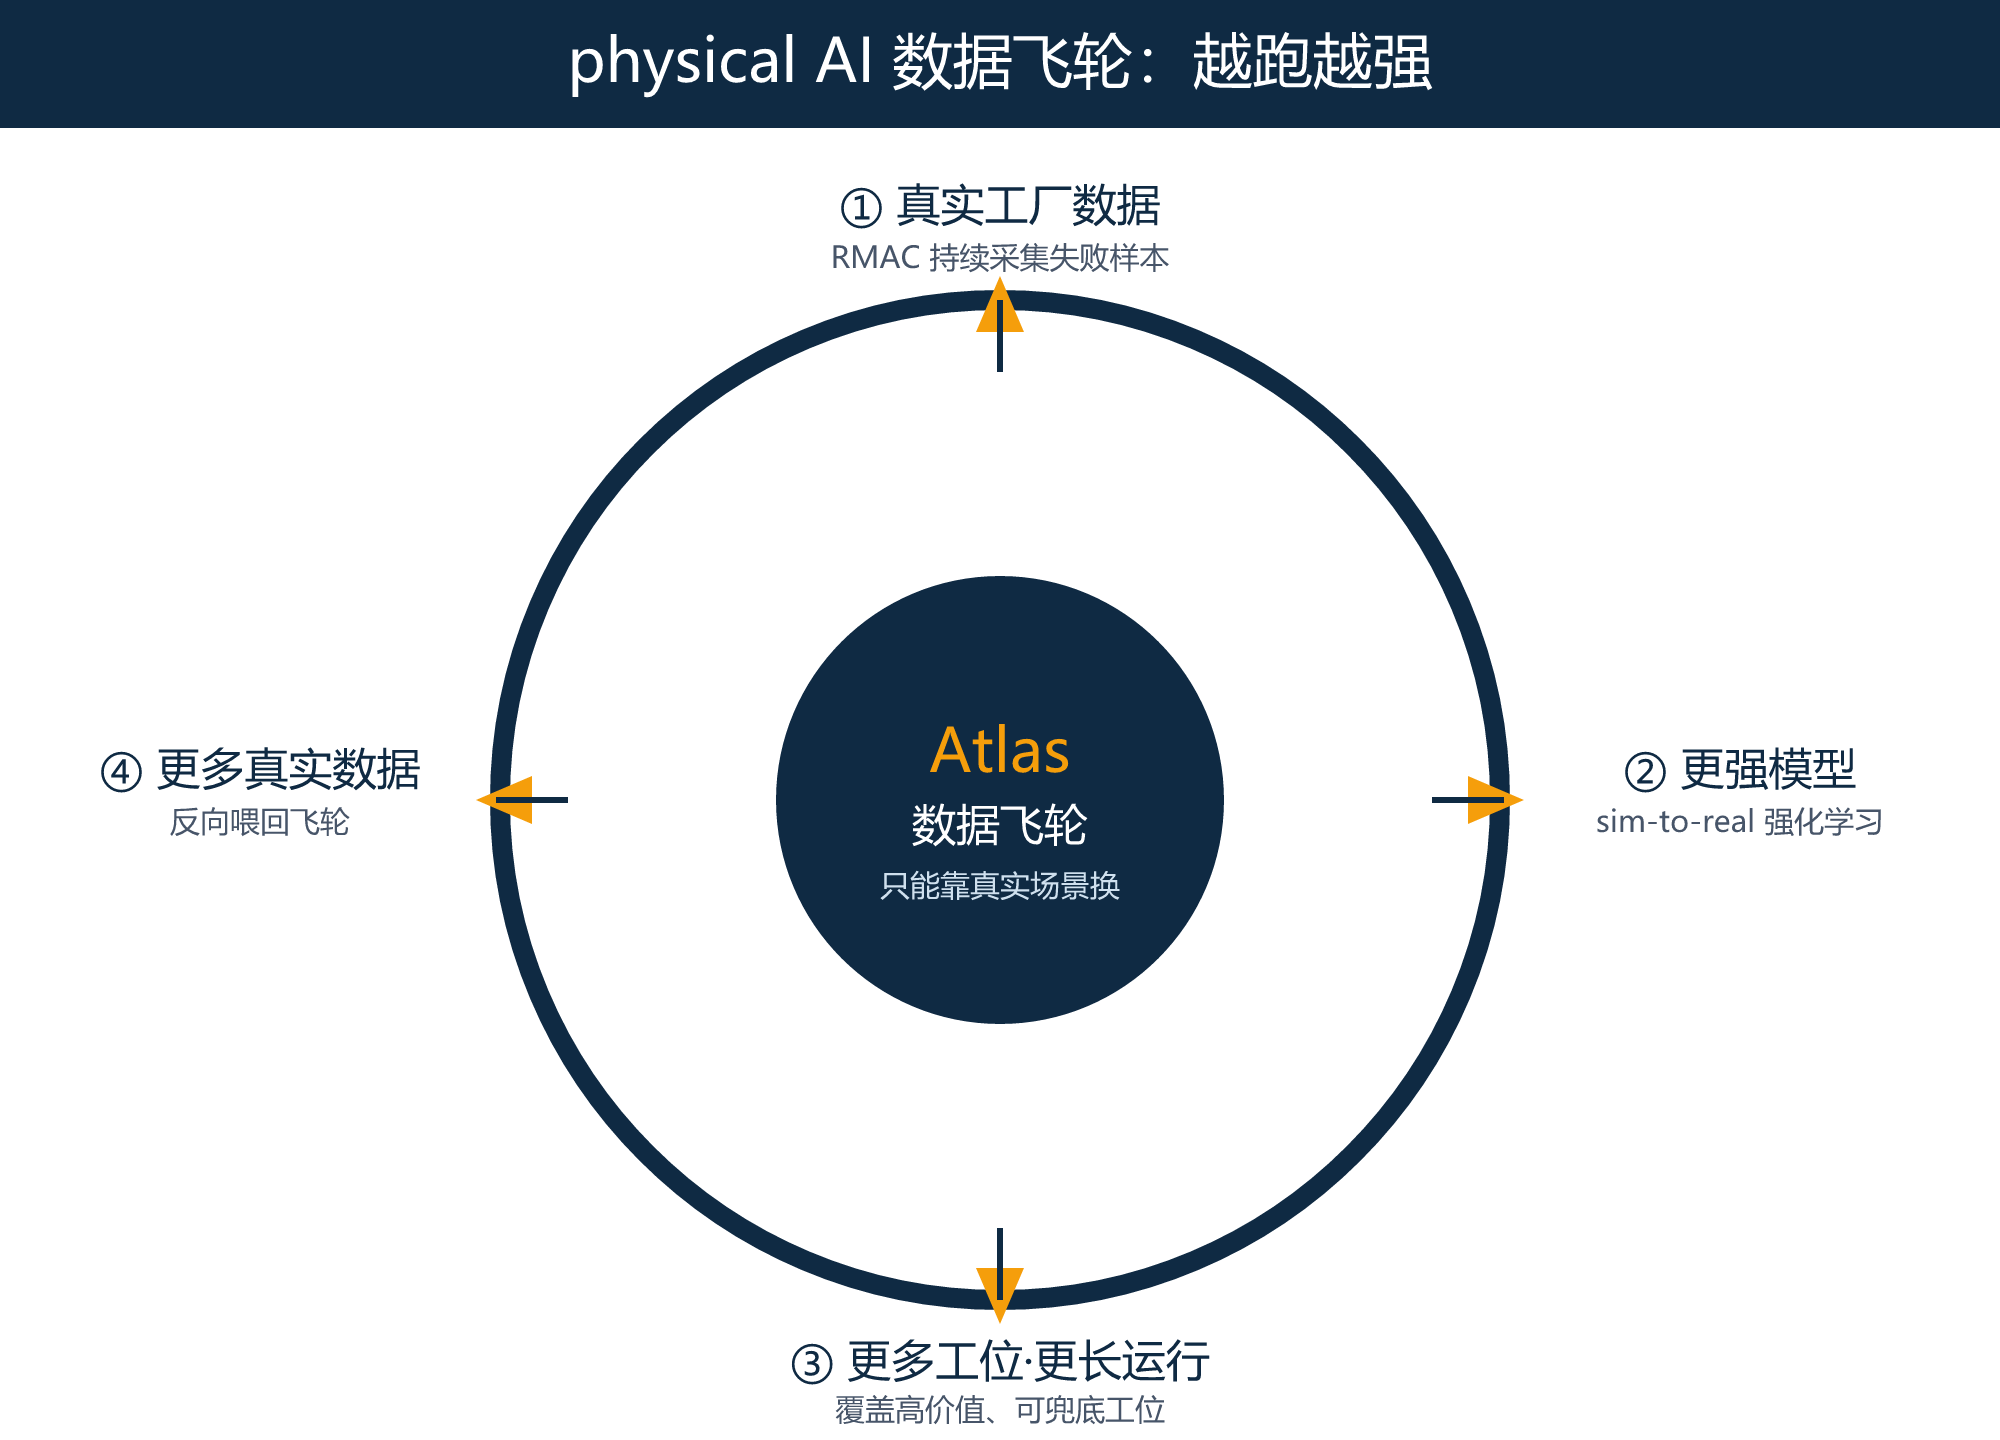
这套逻辑一旦跑通,会形成自我强化的循环:机器人在产线上跑得越多,真实数据越多,下一代模型越强,能接的工位越多,能跑的时间就越长,数据又更多。这个飞轮不是靠钱能直接买的,它只能靠时间和真实场景换。这也是为什么 Hyundai 愿意把自己的工厂开放出来——对 Boston Dynamics 来说,这是最稀缺的资产;对 Hyundai 来说,这是在为未来的制造成本结构下注。
政策窗口:门关上了一半,但风向未定
FCC 这道门关得比想象中硬
2026 年 7 月 28 日,美国 FCC 把“先进机器人设备”列入受控清单,涵盖人形、四足等品类。实际效果是:新款中国产机器人原则上拿不到美国的设备授权,等于把 Unitree 这类厂商挡在了美国市场门外。
对 Atlas 来说,这是一份实打实的礼物。美国本土人形机器人玩家本来就没几个,少掉最有价格竞争力的对手,议价空间和客户耐心都会宽裕不少,尤其在汽车厂这种采购周期长、对本土供应链和合规更敏感的客户那里。
但封闭是双刃
麻烦在于,美国的机器人生态并不完整。执行器、谐波减速器、行星滚柱丝杠、稀土磁材,这些决定成本曲线的东西,很大比例依赖中国供应链。把整机挡在门外,不等于把供应链也切断,结果是美国厂商失去了最直接的成本参照系和最贴身的技术对表机会。
更现实的一层:被挡在门外的厂商不会停止迭代,它们会更快地在欧洲、东南亚、中东把规模跑起来,用出货量把成本压到更低。等到某天政策松动或者市场打开,面对的可能是成本结构完全不同量级的对手。封闭市场保护的是今天的份额,透支的可能是明天接单的能力。
节奏判断:这是产线资产,不是替代潮
最容易被误读的一点是,把这段视频当成“工厂要开始裁人了”的信号。现在还不是。视频里研究员全程在旁监视,这本身就说明系统仍处在需要人类兜底的阶段。
更准确的描述是:Atlas 正在高价值、工序定义清楚、容错空间可控的工位上先做稳定替代。轮胎安装、物料搬运、上下料、部分质检环节,都是这个类型——动作可枚举、失败有兜底、不需要柔性判断。这些工位恰好是人类工人最累、招工最难、也最容易出工伤的地方,替代的动机足够强。
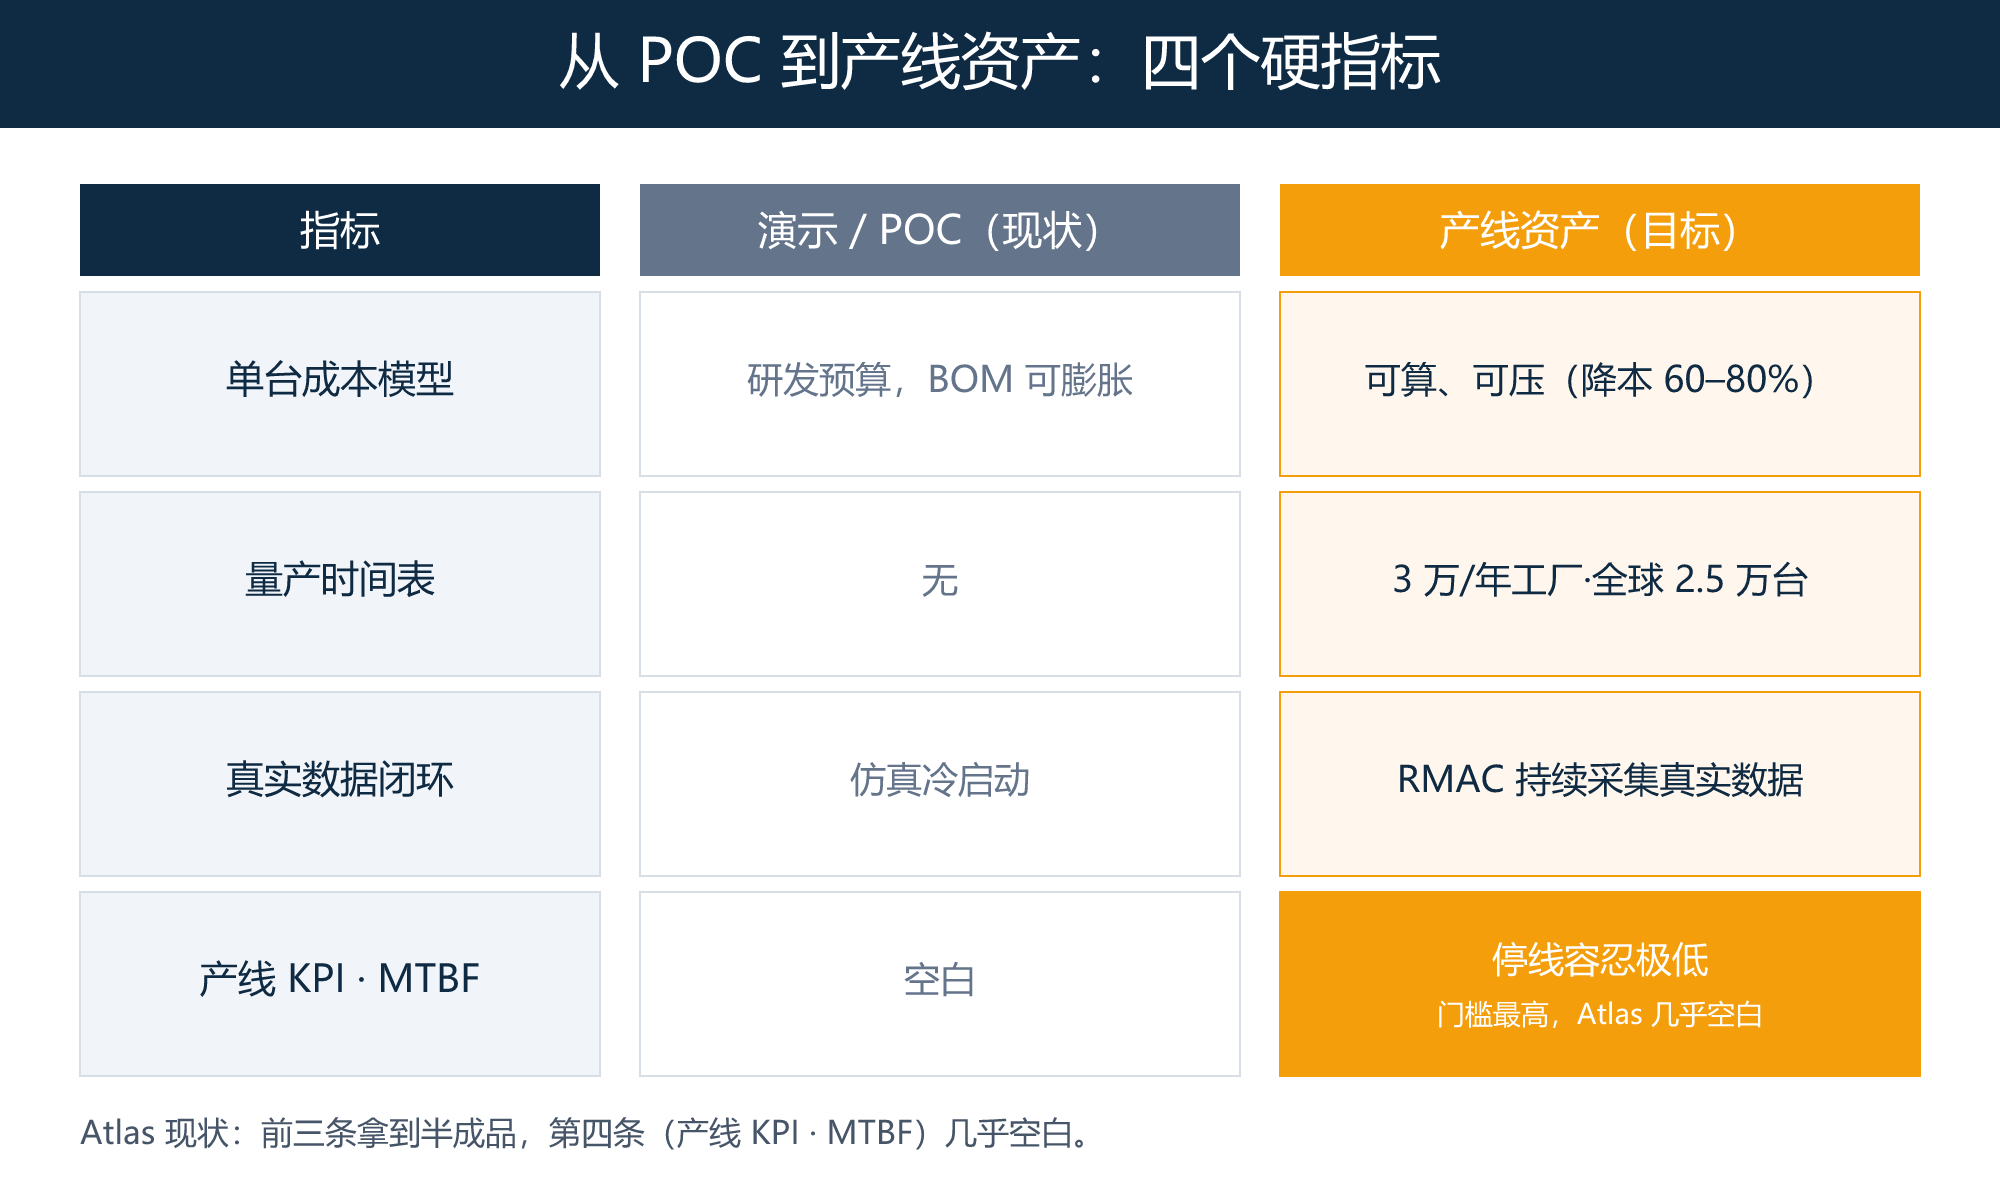
而真正区分“POC”和“产线资产”的,是一组很朴素的指标:有没有单台成本模型、有没有量产时间表、有没有真实数据闭环、有没有产线级的 KPI 和 MTBF 数据。这四条里,Atlas 现在拿到了前三条的半成品,第四条还几乎是空白。汽车厂对停线的容忍度极低,一条总装线停一分钟的损失足够覆盖一台机器人数月的成本,所以最后这条才是门槛最高的一条。
从炫技走到算账,这一步比过去十年任何一次后空翻都难。Atlas 现在的状态,是一个已经通过面试、正在试用期的学徒——活是真的在干,但能不能转正,还要看它连续跑半年会不会出岔子。
参考资料
- Korea JoongAng Daily(2026-10-01),《From robot stunts to real work: Atlas prepares to build Hyundai cars》
- 美国联邦通信委员会(FCC)公告 DA 26-786(2026-07-28),将先进机器人设备列入受控清单
- Humanoid Robotics: The Consolidation Map(humanoid.guide,2026-09 整理)
- IEEE Spectrum / Machine Dawn 关于 Atlas 新机械手(约 13 自由度、可制造性优先)的报道
其他动态
- NVIDIA Open Agent Safety Platform:发布 OpenShell 硬件隔离 + BlueField-4 Sentry 的 agent containment 平台,100 多家伙伴加入(含 Anthropic、Microsoft、Palantir),OpenAI 缺席。
- AWS Bedrock Managed Agents:与 OpenAI 合建、原生运行 OpenAI Agents API、受 AWS IAM 管控的托管 agent 预览版上线。
- Cognition 480 亿美元估值:完成 20 亿美元融资,年化收入在 4 个月内从 4.92 亿增至 9 亿美元。
- GitHub Copilot 模型重置:10 月 19 日退役 6 个旧模型(含 GPT-5.5、GPT-5.4 等),转向“模型无关开发者平台”。
- IBM Bob 自托管:agentic 编程平台上线私有云与 air-gapped 部署能力,主攻受监管行业的合规需求。
- Earendil Pi 1.0:111K stars、MIT 协议稳定版发布;Codemode 用 QuickJS 沙箱写 JS 调工具,官方称 prompt 压缩约 40%。
- AG-UI 协议 1.0:16K stars,Google、Microsoft、AWS、Oracle 均已采用,spec 冻结为稳定版本。
- Decagon Voice 3 + Chord:双工架构语音 agent,盲测中约 90% 的听者听不出是真人,支持 70 多种语言。
微信公众号
欢迎关注「字与码」
如果这篇文章对你有用,也欢迎在微信里继续关注后续更新。
X / Twitter
关注 @ax2_zicode
更即时的技术观察、新文章提醒和一些短想法会发在 X 上。