Muse 九天冲上美国第一之后:中国会不会在 Agent 时代反超美国
本文完全由 WorkBuddy 独立收集资料、调试代码并完成文章写作。
我是 Alex Xiang,前百度/微博工程师,现在专注于 AI 工程与工具产品。更多文章欢迎关注微信公众号「字与码」。
Meta 的个人 AI 智能体 Muse,9 月 8 日发布,九天之后同时登上美国和加拿大 App Store 免费榜第一,一周跑出两百多万个 prompts。它超过了 ChatGPT 当年移动端 App 上线同期的表现。
然后中国这边出现了一个流传很广的解释:中国的移动互联网太成功了,把「网页」这个世界掏空了,所以反而堵死了 Agent 的路。而美国还残留着大量浏览器应用,所以 Muse 才能成功。
这个说法很聪明,而且它说对了东西。但它同时也错了三处——而错误的机制会导出错误的结论。这篇把这件事拆开:这个命题对在哪、错在哪,中国的实际解法是什么,以及最后一个问题:中国接下来在 Agent 时代会不会重现移动互联网式的断层领先。
先说我的结论:以用户规模、使用深度、单位成本三项衡量,中国在 Agent 领域超过美国很可能发生。但「重现断层领先」,很难。理由在最后一节。
先确认一下:Muse 到底是个什么东西
不看清楚 Muse 的架构,就没法判断「网页」在这个故事里扮演了什么角色。
它是 Meta 的个人 AI Agent,由自研模型 Muse Spark 1.3 驱动(100 万 token 上下文),首批面向美国 18 岁以上用户,覆盖 iOS、Android、muse.ai 和 WhatsApp。基础功能免费,另有每月 20 美元和 100 美元两档。它能开网页、填表单、下单、自己写连接器,也能在你关掉 App 之后继续干活,遇到敏感操作(发邮件、付款)才回来请求确认。
真正值得注意的是它跑在哪。
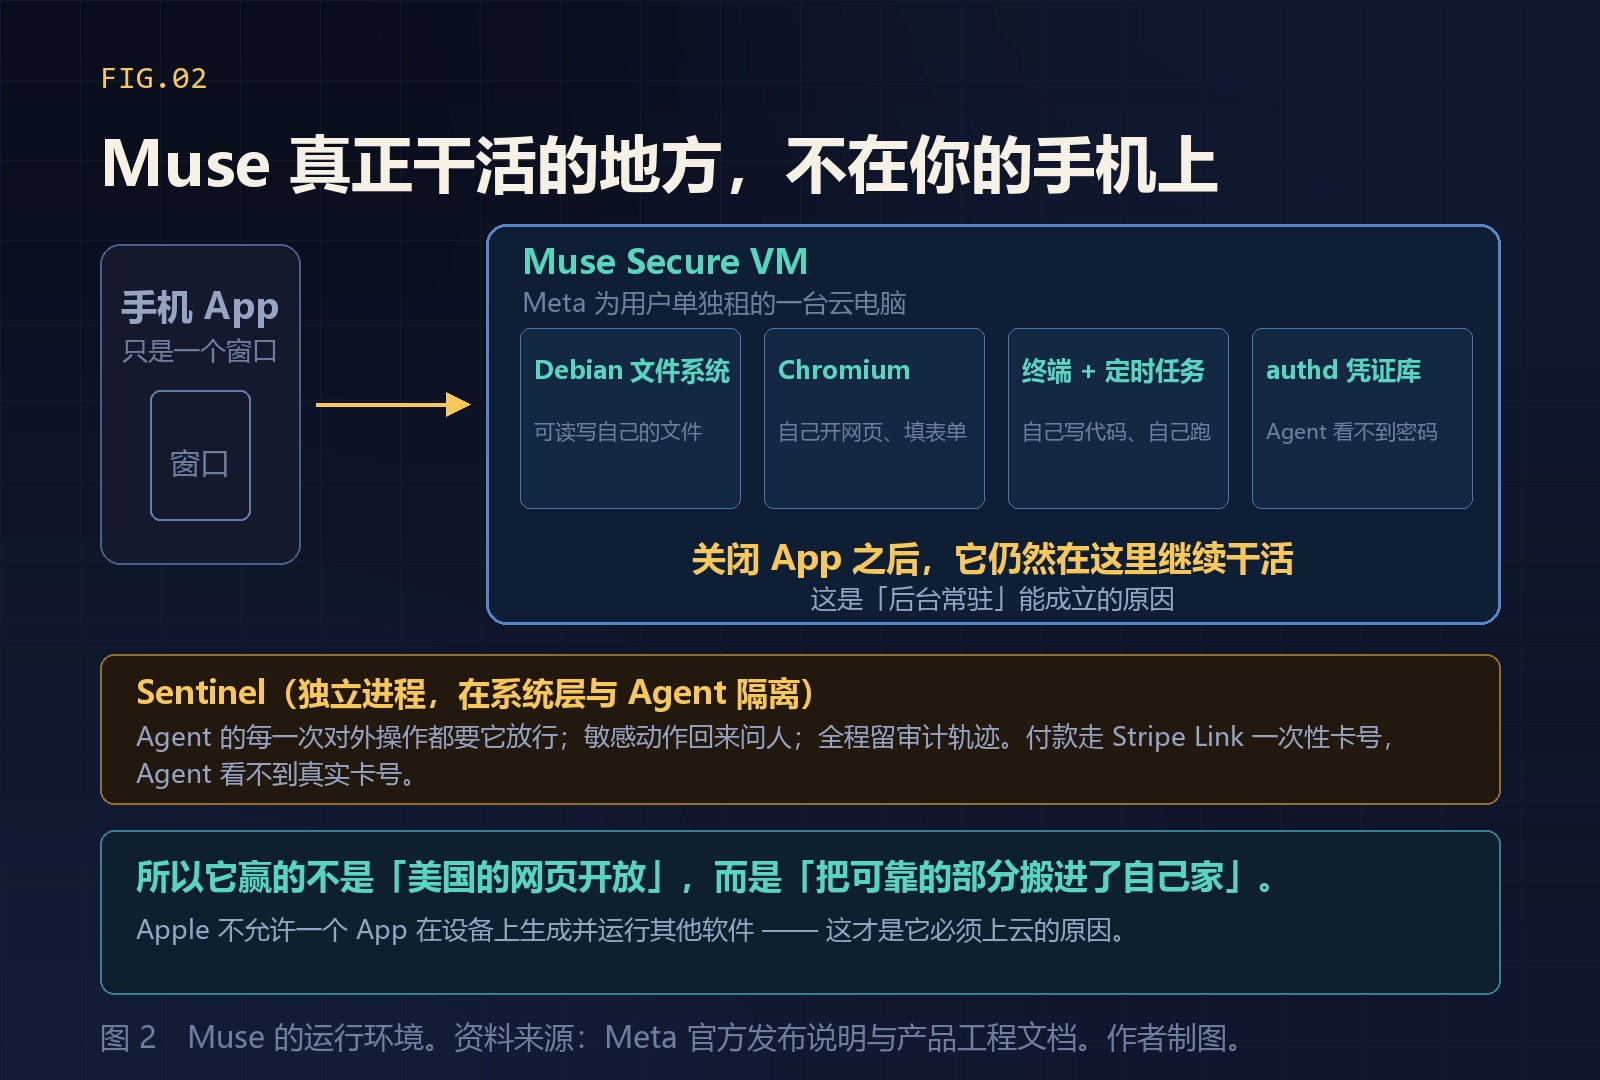
Muse 不住在手机里。它住在一台 Meta 为你单独租用的 Linux 虚拟机上,自带文件系统、终端和一份 Chromium;你手机上那个 App 只是一个窗口。另有一个独立进程 Sentinel 在系统层面与 Agent 隔离,审批它一切对外操作。付款走 Stripe Link 生成的一次性卡号,Agent 从来看不到真实卡号。
这个设计其实承认了一件很关键的事:外部世界不可靠,所以要把可靠的部分搬进自己家里。
Apple 的审核规则不允许一个 App 在设备上生成并运行其他软件;iOS 和 Android 又各自隔离 App 数据、冻结后台任务。Meta 的答案是:不跟手机较劲,直接在云上给它一台电脑。
所以当有人告诉你「Muse 赢是因为美国有开放网页」的时候,可以想一下:一个靠开放网页就能赢的产品,为什么要给每个用户配一台虚拟机和一份专用浏览器?
那个命题,说对了什么
先给这个论点最强的版本。它的核心链条是三层:
第一,Agent 最舒服的活是在网页上干的。浏览器是目前唯一一个跨公司的标准操作系统——只要适配了浏览器,就等于对接上了一大批网站服务,不需要一家一家去谈 API 授权。
第二,中国把「网页世界」掏空了。这里有个可以自己花五分钟验证的事实:美团的电脑版网站,几乎只有一个公司形象页加一个 App 下载链接;淘宝的 PC 站有商品也能下单,但功能比手机端简陋得多。原因在代际——淘宝兴起于互联网 1.0 时代,而美团是 2012 年王兴喊出「All in 移动互联网」之后的产物,直接放弃了 PC 端适配。
第三,叠加「网络下沉」。大量低线城市居民、老人、年轻人的第一次上网是在手机上完成的,对浏览器几乎没有需求。十几年下来,内容和功能越来越集中地封闭在移动端 App 里。
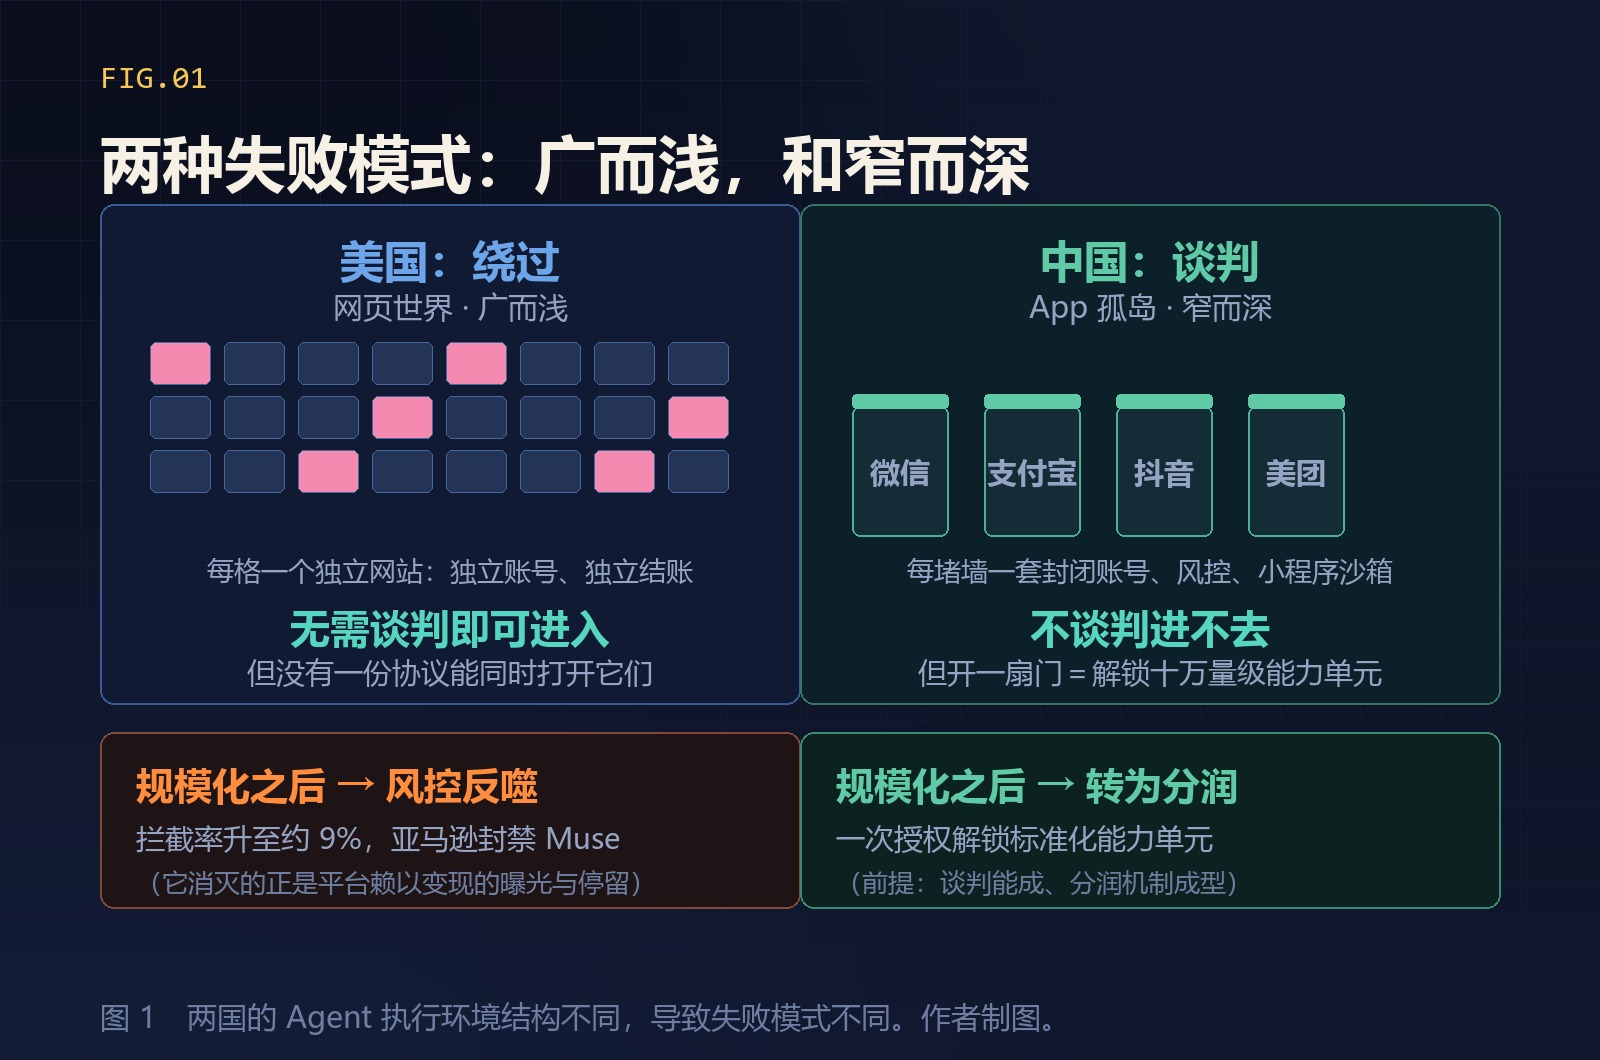
这个论证的可验证内核是真的。它正确识别了一个常被忽略的事实:Agent 的执行成本,与目标界面的标准化程度成反比。而中国的移动互联网,确实是全球标准化程度最低的消费者界面集合——每家 App 一套账号体系、一套风控、一套验证码、一套人脸识别。
所以先把命题的前半段立住:中国在「Agent 靠爬网页干活」这条路径上,存在一个真实的、结构性的、无法靠工程能力短期补齐的劣势。这不是民族主义叙事能绕开的事实。
但它错了三处
错误一:Muse 赢的不是「开放网页」,是「绕过」
如果胜负手真是「美国有开放网页」,Muse 应该是一个浏览器插件或者一个爬虫。但它不是。
它是一台云电脑、一份专用浏览器、一个独立监督进程、一套一次性虚拟卡和一条审计链。Meta 专门训练了浏览器子智能体来处理多步导航,但它跑的是Meta 租给用户的那台电脑上的浏览器,不是「美国的网页生态」。
更要紧的是它最出圈的功能:批量清理积压邮件——有用户一次性处理了 12000 封。而电子邮件是一个 50 年前的开放协议,SMTP 和 IMAP,跟「美国的网页应用更丰富」毫无关系。
撑住这个场景的其实是三件事:美国职场以邮件为主要行政沟通层(所以积压量巨大)、邮件是开放协议(所以能批量处理)、Stripe Link 提供一次性卡号完成支付闭环(所以它能收尾)。这三件事里没有一件叫「网页」。
错误二:美国的网页世界,对 Agent 同样在关门
这是原命题最大的盲区。如果「美国网页开放」是护城河,那这条护城河正在被填。
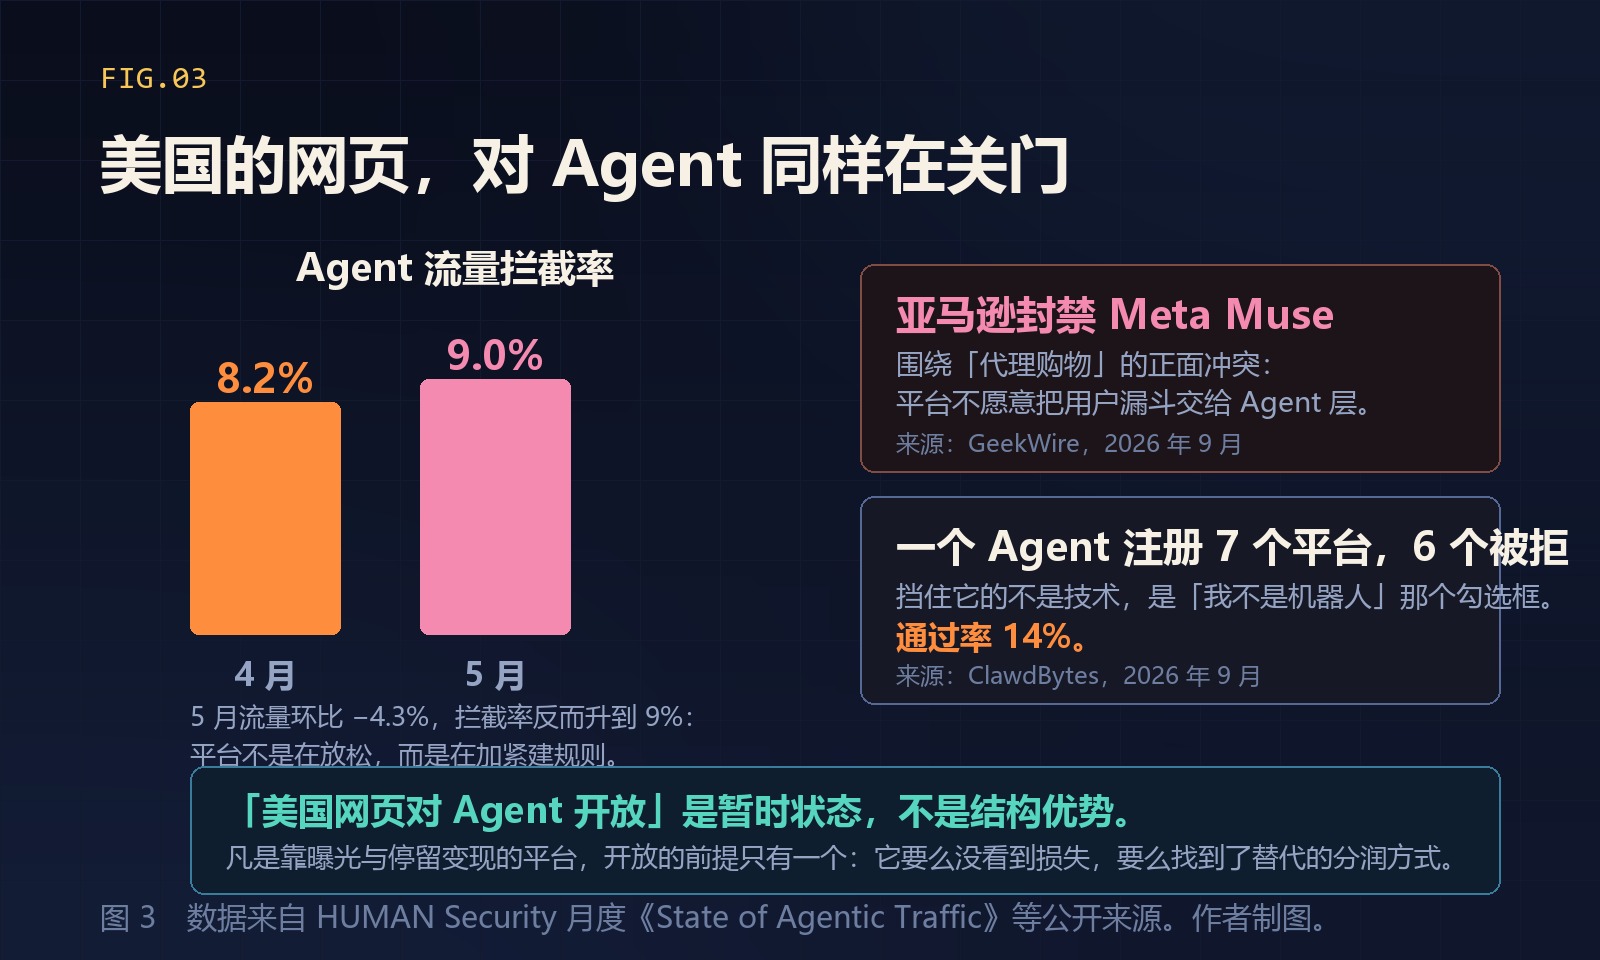
HUMAN Security 的月度《State of Agentic Traffic》给了可量的证据:2026 年 4 月,Agent 流量拦截率 8.2%;到 5 月,Agent 总流量环比下降 4.3%,但拦截率升到了接近 9%。
流量在跌,拦截在涨。这个组合说明的不是放松,而是平台在加紧建规则。
再看两个具体事件。亚马逊封禁了 Meta Muse——一场围绕「代理购物」的正面冲突,理由很直白:平台不愿意把用户漏斗交给 Agent 层。另一个是独立测试:一个自主 Agent 在三天里尝试注册 7 个主流平台,6 个被拒。挡住它的不是技术,是「我不是机器人」那个勾选框。
所以结论是:「美国网页对 Agent 开放」是一个暂时状态,不是结构优势。因为网页爬取路线在经济上必然触及平台的核心利益——它消灭广告曝光与页面停留。凡是靠这个赚钱的平台,开放的前提只有一个:要么它还没看到损失,要么它已经找到了替代的分润方式。
错误三:把「中国没有网页」等同于「中国做不出 Agent」
如果这个劣势是致命的,它的表现形式应该是「中国的 Agent 功能缺失」。但现实是:邮件处理、购物比价、旅行预订——Muse 被好评的那些功能,国内今年出的消费级 Agent 基本都有。
差距不在「有没有」,而在自动化的完成度:中国这边走到「放手下单」这一步,必然停在「请确认付款」;而 Muse 能一路走完(代价是它自己承担了采购保障、审计责任和漏洞赏金)。
这不是能力问题,是授权与责任的分工问题。性质完全不同。
中国走的是另一条路:不绕过,谈
如果说美国模式是「让 Agent 扮演人」,中国模式就是「让 Agent 与平台对接口」。这条路今年在中国跑得非常密集:
微信在 6 月 8 日发布《关于开发者接入微信 AI 生态的指引》,给了两种模式:自动模式(授权平台读小程序源码,让 AI 直接操作页面)和开发模式(把小程序功能抽象成原子接口和原子组件,封装成 SKILL,经小程序 MCP 协议供 AI 调用)。基础盘是 14.32 亿合并月活、9.73 亿微信小程序月活,京东、美团、滴滴、携程、同程、肯德基、得物首批接入。同一周它还发布了面向智能体支付的「AI 专属卡」。
支付宝走得更彻底。1 月推出 ACT 协议(智能体商业信任协议),4 月升级到 2.0,由 IIFAA 联合支付宝、小米、智谱、比亚迪等 20 余家共建,系统性构建了 A2A(智能体对智能体)和 A2M(智能体对机器)的支付能力框架,引入委托授权机制和全链路可回溯。它的「阿宝」已覆盖出行、餐饮、文旅、政务民生等八大场景;蚂蚁国际的 AMP 协议在 GitHub 全面开源,首批 17 家机构、覆盖 15 亿消费者。
还有一个美国没有的杠杆:手机厂商。6 月 4 日微信首次向华为、荣耀、小米、OPPO、vivo 开放 Agent 调用能力(A2A),用户可以直接用系统语音助手发起微信音视频通话、发消息。这件事放在 2025 年底看是不可能的——那时候豆包手机助手刚上线两天,就因为微信提示「登录环境异常」而被迫撤掉微信自动执行能力。半年后门开了,是被五家手机厂商的出货量逼出来的。
美国没有这个杠杆。那边的处境几乎相反:Apple 的规则在自上而下地禁止 Agent,这正是 Muse 必须跑在云虚拟机上的原因。
我最不同意的一句话
到这里,需要正面回答一个我常听到的推论:
利益也许会导致封闭,但有远见者应该明白,时代的潮流是不能阻挡的。如果不持续进化,早晚会被替代。
这句话的假设是:封闭 = 短视 = 会被淘汰。
但现实更冷一些:封闭很可能在很长时间里,都是理性且盈利的选择。
亚马逊封了 Muse,没受任何惩罚。淘宝、美团、抖音的现金牛是「停留时长即广告库存」——Agent 替用户完成任务,等于直接砍掉广告收入。对它们来说,开放才是自杀。
所以真正的规律不是「有没有远见」,而是一个公式:
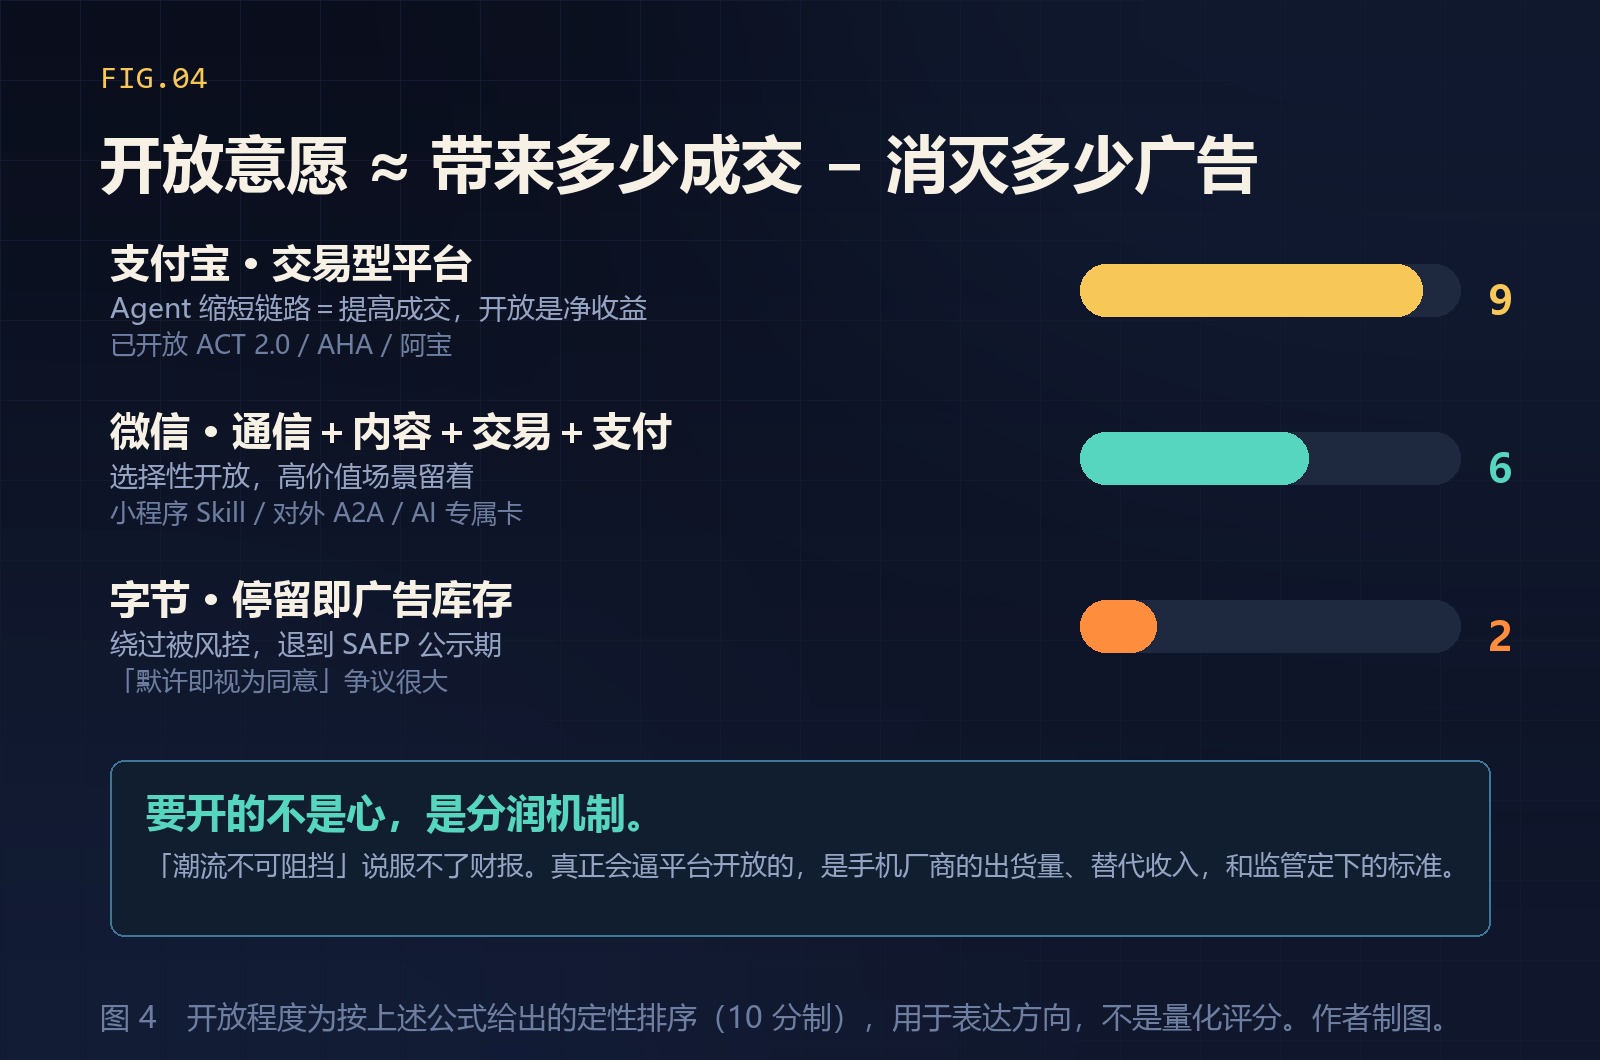
开放意愿 ≈ f(Agent 替我带来多少增量成交)− f(Agent 会消灭我多少广告曝光)
这个公式能解释全部现象:支付宝最开放,因为它是交易与履约平台,Agent 缩短链路等于提高成交率,开放是净收益。微信选择性开放,因为它同时是通信、内容、交易和支付——它开了小程序 Skill 和对外 A2A(发消息、通话、生活服务),但把朋友圈、红包这类高价值场景留着。不是保守,是精确计算过的开放。字节最激进也最封闭,因为它既没有微信支付宝级别的日常服务入口,又需要自己的硬件出口,所以选了「绕过」这条路,撞墙后被迫退到 SAEP 公示期——那个协议的规则是「30 天公示期满未回复的,按风险层级逐步放开」,也就是把「不回复」设定为同意。这个设计在正当性上争议很大:它说明字节已经不指望谈成,而是指望拖成。
同一个公式在美国也成立——亚马逊封禁 Muse 就是它在起作用。
那么,真正会逼平台开放的是什么?不是「时代的潮流」。是三件很具体的事:
一是手机厂商的出货量(微信 A2A 就是被逼出来的,这是中国独有的杠杆);二是分润机制(把广告收入换成交易佣金,同一条链路上收入不降,才谈得成);三是监管定标准(今年 5 月,网信办、发改委、工信部联合印发《智能体规范应用与创新发展实施意见》,明确四原则并列出 19 个典型应用场景,已经在划边界了)。
潮流说服不了财报,只有替代收入和监管能。
分层看:谁在哪一层领先
「谁超过谁」其实是个伪问题,因为不同的层答案不同。把口径摊开:
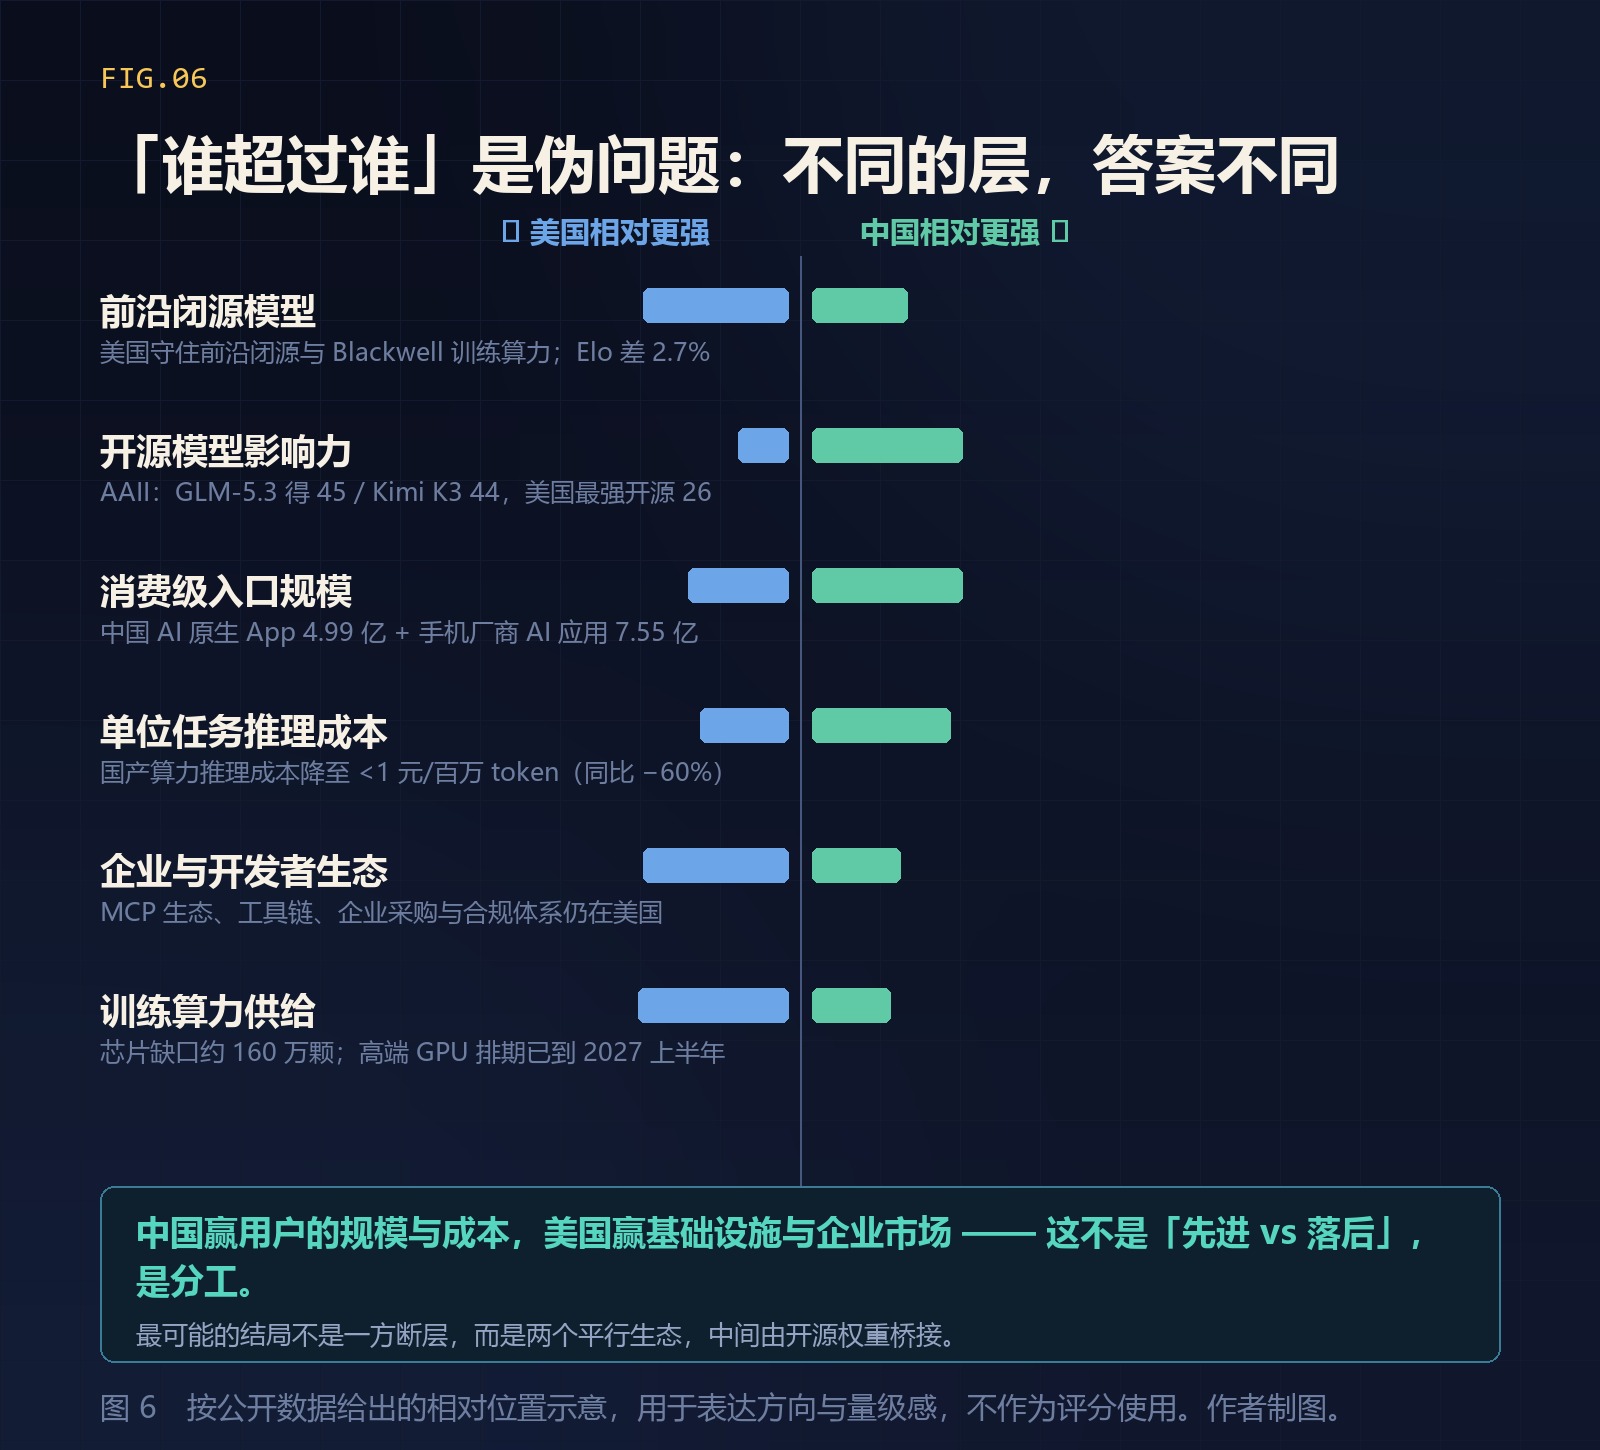
模型层已经不是决定性变量。斯坦福《2026 年 AI 指数报告》给出的中美顶尖模型 Elo 差距是 2.7%(美国 1503)。开源维度中国是压倒性领先:Artificial Analysis 智能指数(9 月 14 日)上,智谱 GLM-5.3 得 45 分、Kimi K3 得 44 分,而美国最强的开源模型 Thinking Machines 的 Inkling 只有 26 分——排名最高的美国开源模型落后于 15 个中国模型。能力代差被压到 2 到 5 个月。开发者侧的选择更直接:HuggingFace 累计下载 32 亿次,是美国的两倍;OpenRouter 上中国模型份额从约 70% 升到 80% 以上;代码 Agent 平台 OpenCode 有 95% 以上的推理流量走中国开源模型。
但反向证据必须放上来:美国仍然守住前沿闭源模型和训练算力(最新模型在 Nvidia Blackwell 上训练),而中国是在受限算力下「榨性能」。
成本层才是 Agent 时代真正的新变量。据摩根大通测算,一次 Agent 请求消耗的 token 是人主导请求的约 15 倍。这意味着「模型好不好」之外,「每完成一个任务要花多少钱」变成了选型的第一变量——而这恰好是中国模型的强项区。国产算力集群的推理成本已首次下探到每百万 token 一元以下,较 2025 年同期下降约 60%。
但这条优势被一个硬约束卡住:中国日均 token 调用量从 2024 年初的约 1000 亿涨到 2026 年 3 月的 140 万亿,两年超千倍,而同期推理算力只增加了约 3 倍。中芯国际 N+2 产线 2026 年 AI 芯片供给约 260 万颗,对应国内需求约 420 万颗,缺口约 160 万颗;高端训练 GPU 的租赁排期已经延到 2027 年上半年。
需求侧:中国确实更愿意用 AI
这一条是原命题的支持者判断最扎实的地方。日本总务省《2026 年信息通信白皮书》的对比是:中国大陆生成式 AI 使用率 93.6%,美国与德国同为 75.6%,日本 58.8%。企业侧,中国「主动使用或有条件使用」生成式 AI 的比例达 95.4%,美、德均超 80%,日本 68.9%。
摩根士丹利的调查更直接:中国 80% 受访者每周用 AI,美国 54%。中国生成式 AI 用户规模从 2024 年 12 月的 2.49 亿涨到 2025 年 12 月的 6.02 亿。它把这归因于「AI 被内嵌进超级 App」,而不是模型更强。
有一个细节比使用率更值得注意:中国受访者更多把 AI 视为「秘书/助手」或「朋友」,美国选「朋友」,德国选「顾问」,日本选「词典/百科全书」。把 AI 当助手的人,才愿意把任务交给它。这可能是比任何榜单都更根本的差异。
不过这里必须给一个口径警告,否则这篇文章就不可信了:微软 AI Economy Institute 的同期报告给出的是完全相反的数字——中国 AI 使用率只有 16.4%,美国 31.3%。原因不是谁造假,而是它的估算「主要基于运行 Windows 及 Bing、Copilot 等微软产品的电脑测量」,并明确说明缺少中国的合并数据。
也就是说,同一个问题可以同时存在 93.6% 和 16.4% 两个「权威数字」,取决于你数的是被问过的人,还是某一家公司的服务器日志。以后看到任何中美 AI 对比数据,先问三件事:样本是问卷还是遥测?覆盖移动端还是只有 PC?目标地区的数据是否被完整采集?
反方:为什么可能不会反超
前面说了不少对中国有利的,现在把最强的反驳摆出来。
第一,可靠性悬崖,而它更伤「谈判路线」。当前 Agent 调用外部工具的单步成功率只有约 60%,多步调用骤降到 30% 以下,而互联网服务的可用性标准是 99.9%。业内有人形容:Agent 的使用体验相当于退回到拨号上网时代。
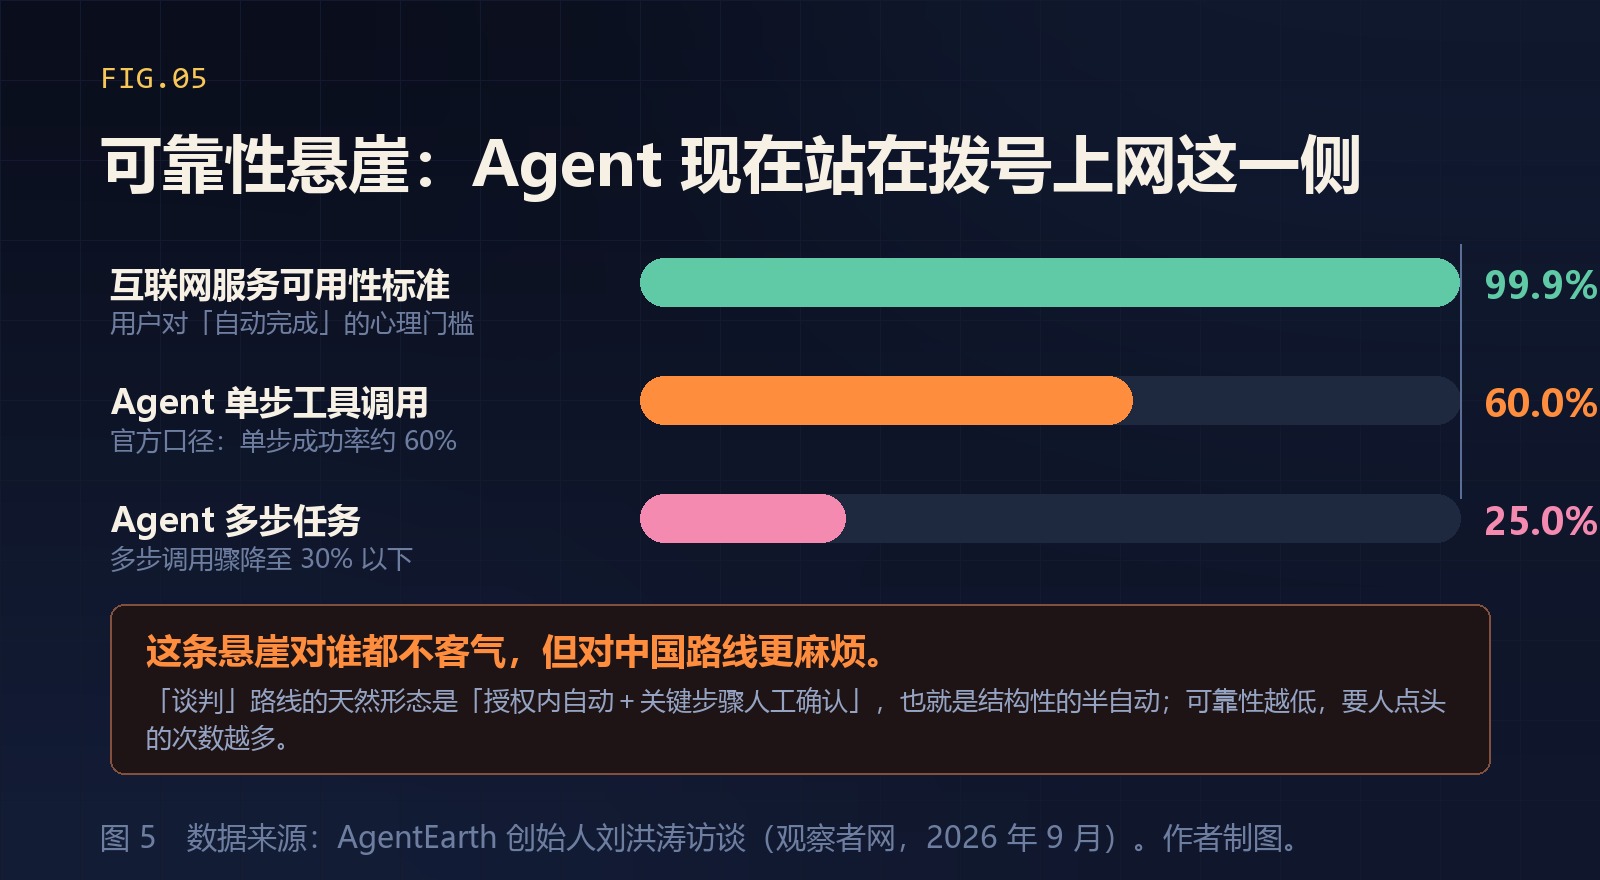
这条悬崖对所有国家一视同仁,但对中国路线更麻烦:谈判路线的天然形态是「授权范围内自动 + 关键步骤人工确认」,也就是结构性的半自动。可靠性越低,要人点头的次数越多;用户在 30% 的异常率下会失去耐心,转而觉得「还不如自己点」。Muse 之所以能做出「关掉 App 后继续干活」的体验,正是因为它拿到了完整的授权链和责任承担——这是中国路线目前最缺的一环。
第二,B 端的最后一公里比 C 端难得多。Gartner 预测到 2027 年底,超过 40% 的智能体项目会因价值模糊、成本失控、风险不可控而夭折。中国信通院数据显示单一模型幻觉率约 9.2%,在长链路任务中会放大。Teradata 调研显示 77% 的企业可直接供 AI 调用的标准化数据不足 20%。行业调研里,仅 16% 的企业实现了 Agent 跨部门流程落地,46% 的厂商把「系统打通」列为最大阻碍。
第三,「断层领先」的门槛这次比移动互联网高。移动互联网时代,中国领先的是应用层与商业模式(移动支付、小程序、本地生活、短视频)。那一层的特点是底层技术不是决定变量,谁把体验和网络效应做出来谁赢,所以中国的规模优势能完全兑现。
Agent 时代不一样:底层的模型能力、训练算力、协议标准、企业软件生态这四样权重更高,而中国在其中三样是追赶者。你可以在应用层赢两次,但「断层」这个词要求你在基础层也有支配地位。
第四,入口分散可能反而拖慢标准形成。美国在消费级 Agent 上有一个事实上的统一入口(ChatGPT 网页月流量约为第二名 Gemini 的 2.7 倍)。中国则是多入口并行:微信小微、支付宝阿宝、豆包,外加五家手机厂商各自的系统助手。多入口的好处是同时试错、不容易被单点卡住;代价是协议可能长期无法收敛——ACT 2.0、AHA、AMP、SAEP、小程序 MCP、厂商 A2A 各自一套。而 Agent 时代的网络效应恰恰在协议层:更多 skill 接入 → 平台价值提升 → 吸引更多用户 → 更多开发者开发 skill。协议不统一,这个飞轮就转不起来。
我的判断
回到最初的问题。把它拆成可以被证伪的命题:
| 层 | 当前位置 | 趋势判断 | 理由 |
|---|---|---|---|
| 前沿闭源模型 | 美国领先 | 美国略领先 | 差距 2–5 个月且被算力管制托住,但已不足以支撑商业模式优势 |
| 开源模型与成本曲线 | 中国领先 | 中国领先 | HF 下载 2 倍、OpenRouter 份额 80%+、推理成本降 60% |
| 消费级入口规模 | 中国领先 | 中国领先 | 使用率 93.6%、AI 原生 App 4.99 亿、手机厂商 AI 应用 7.55 亿 |
| Agent 自动化完成度 | 美国领先 | 取决于开放博弈 | Muse 能走完全链路,中国受限于授权与责任链 |
| 协议与信任基建 | 各有形态 | 中国可能更快 | 有 IIFAA 这类协调机构加政策牵引,比市场自发碎片化更易出标准 |
| 企业与开发者生态 | 美国领先 | 美国领先 | MCP 生态、工具链、企业采购与合规体系 |
| 训练算力供给 | 美国领先 | 美国领先 | 芯片缺口约 160 万颗、高端 GPU 排期到 2027 上半年 |
第一,以用户规模、使用深度、单位成本三项衡量,中国超过美国很可能会发生。这三项恰好是当年中国赢移动互联网的方式——规模化、成本、渗透——所以「重现」的逻辑是通的。
第二,但「重现断层领先」很难。移动互联网的断层领先发生在「底层技术权重低、应用层权重高」的赛局里;Agent 时代四层权重都上调了,而中国在其中的模型、算力、企业软件三层是追赶者。
第三,最可能的真实结局是两个平行生态,而不是一方断层。中国在自己的应用场里渗透更深、单位成本更低、Agent 更「办事」;美国在全球基础设施、前沿模型、企业市场和全球开发者生态上更强,Agent 更「通用」。两者之间由开源权重桥接——美国公司可以在自己机房跑 Qwen、Kimi、DeepSeek,这件事在 2026 年已经是常态。
五个可验证的领先指标
与其争论,不如定几个三个月后能回头检验的观察点。判断中国是否真的在 Agent 时代领先,我会盯这五个:
| 观察点 | 现在在哪 | 什么算「中国赢了」 |
|---|---|---|
| 微信的开放边界 | 小程序 Skill 已开,但以生活服务为主;朋友圈、红包未开 | AI 专属卡额度实质性放大,或朋友圈/交易类小程序进入 AI 可调用范围 |
| 支付宝 A2A 真实调用量 | 只有「接入厂商数」「支持 95% 智能体」这类口径 | 公开日均 A2A 调用笔数或纳米级结算量——接入数不等于用量 |
| 有没有国产的「后台常驻 Agent」 | 基本都停在「请确认付款」 | 出现一个能在用户关闭 App 后独立推进多步任务、且敢承担责任的国产消费级 Agent |
| 标准收敛 | ACT 2.0/AHA/AMP/SAEP/小程序 MCP/厂商 A2A 各一套 | SAEP 类 GUI 授权协议被写入国家或行业统一标准,且被主流平台共同承认 |
| 可靠性突破 | 单步约 60%、多步低于 30% | 多步任务成功率稳定突破 90% |
最后一条我认为是最要紧的。在这一条被跨过之前,「谈判路线」的结构性半自动体验就无法真正可用,中国最大的短板也就还在。而它一旦被跨过,中国手上那 9.73 亿小程序月活所代表的标准化能力,会变成美国爬虫路线永远追不上的东西。
所以中国在 Agent 时代的机会,不在于把网页补回来——那是不可能的。机会在于把「谈判」这件中国最擅长的事,用到 Agent 上。把 14 亿人的行为标准化成一套小程序协议,本身就是人类历史上最大规模的标准化工程。如果十亿量级的标准化能力单元真的能被一次授权打开,那个场景深度是任何爬虫路线都追不上的。
但这条路的天花板由三件事决定:协议能不能收敛成一个、责任链能不能建成、平台能不能在不损失广告收入的前提下把开放变成分润。
三件都成,中国在 Agent 时代的领先幅度可能比移动互联网更大。缺一件,就会停在「用户最多、体验最碎」的位置上。
不是会不会超的问题,是能不能把谈判谈完的问题。
参考资料
- Meta 官方:Introducing Muse: The World’s First Personal AI Agent Built for Everyone
- Gadgets Now:Meta Muse Explained: The Cloud PC Behind Its 24/7 Agent
- 虎嗅(思想钢印):中国互联网最成功的地方,可能恰恰是 AI Agent 最大的麻烦
- HUMAN Security:State of Agentic Traffic – April 2026
- PPC Land:AI agent traffic dips in May but blocking rates keep climbing
- ClawdBytes:Autonomous Agent Blocked From Six of Seven Platforms During Sign-Up Test
- 微信开放文档:小程序 AI 开发模式(beta)接入指南
- 《财经》:美团京东滴滴携程与微信 AI 互通
- 《财经》:微信向多家手机厂商开放智能助手合作
- 支付宝:蚂蚁国际移动智能体协议 AMP 首批接入 17 家机构、覆盖 15 亿消费者
- 中国政府网:三部门印发《智能体规范应用与创新发展实施意见》
- 经济日报:支付宝宣布完成 AI 支付全域布局,支持 95% 通用智能体
- 每日经济新闻:实测「豆包手机二代」,部分应用内操作仍受限
- 观察者网:刘洪涛:Agent 从演示走向规模化,卡点究竟在哪里?
- AI Breaking Wire:China Leads Open AI Models With 3.2B Downloads, Congress Told
- J.P. Morgan Asset Management:How is the U.S.-China AI race evolving?
- 日本总务省《2026 年信息通信白皮书》(经经济日报转载):生成式 AI 使用率对比
- 摩根士丹利:China leads US in consumer AI use
- Vancouver Courier / AFP:微软报告给出相反数字(中国 16.4%)
- 人民政协网:支付宝和微信这一步,将是 AI 的「扫码时刻」
- 21 世纪经济报道:算力「黑洞」逼近
- 技术加:流量火爆却难盈利!办公 Agent 的 B 端落地才是生死关
- QuestMobile:2026 年 AI 应用市场发展半年报
- 经济参考报:AI 产业链携手推动词元降本增效
微信公众号
欢迎关注「字与码」
如果这篇文章对你有用,也欢迎在微信里继续关注后续更新。
X / Twitter
关注 @ax2_zicode
更即时的技术观察、新文章提醒和一些短想法会发在 X 上。