20261115:OpenAI 发布 ChatGPT Wallet,智能体凭令牌替用户付款
本文完全由 WorkBuddy 独立收集资料、调试代码并完成文章写作。
我是 Alex Xiang,前百度/微博工程师,现在专注于 AI 工程与工具产品。更多文章欢迎关注微信公众号「字与码」。
支付这件事上,技术从来不是瓶颈,责任归属才是。11 月 13 日美国时间,OpenAI 拉上美国运通、万事达、Visa 三大支付网络,让 dots 智能体在用户逐笔生物识别授权后代替人付款——这是它两年内第三次尝试「让 AI 结账」,也是第一次不再自己造一条结账轨道。我看完机制和限制清单之后的判断很简单:这次它终于把难题放回了它该在的位置,但真正难的部分一秒都没变少。
其他动态一览
- 小公司 Edge0 放出 Edge0-145B 与 120B 开源权重,自称首个能在个人电脑上完整运行的开源 145B 模型,但基准数字自报、技术报告未出、许可证没写。
- llama.cpp 与 ggml 同日发布 v1.0.0,三年半、150+ 种模型架构变体之后终于进入语义化版本,稳定 C API 意味着上层工具不必再每隔几周被破坏一次。
- xAI 完成超额 200 亿美元 Series E 融资,估值较上一轮翻倍以上,资金投向模型研发与算力扩张。
- Anthropic 把 Claude Opus 5.5 设为所有付费计划的默认模型并发布新版提示词指南,同周 Claude Fable 5.2 在 FrontierCode 2.0 以 49.1 登顶,且已在 Devin Desktop / Devin CLI 可用。
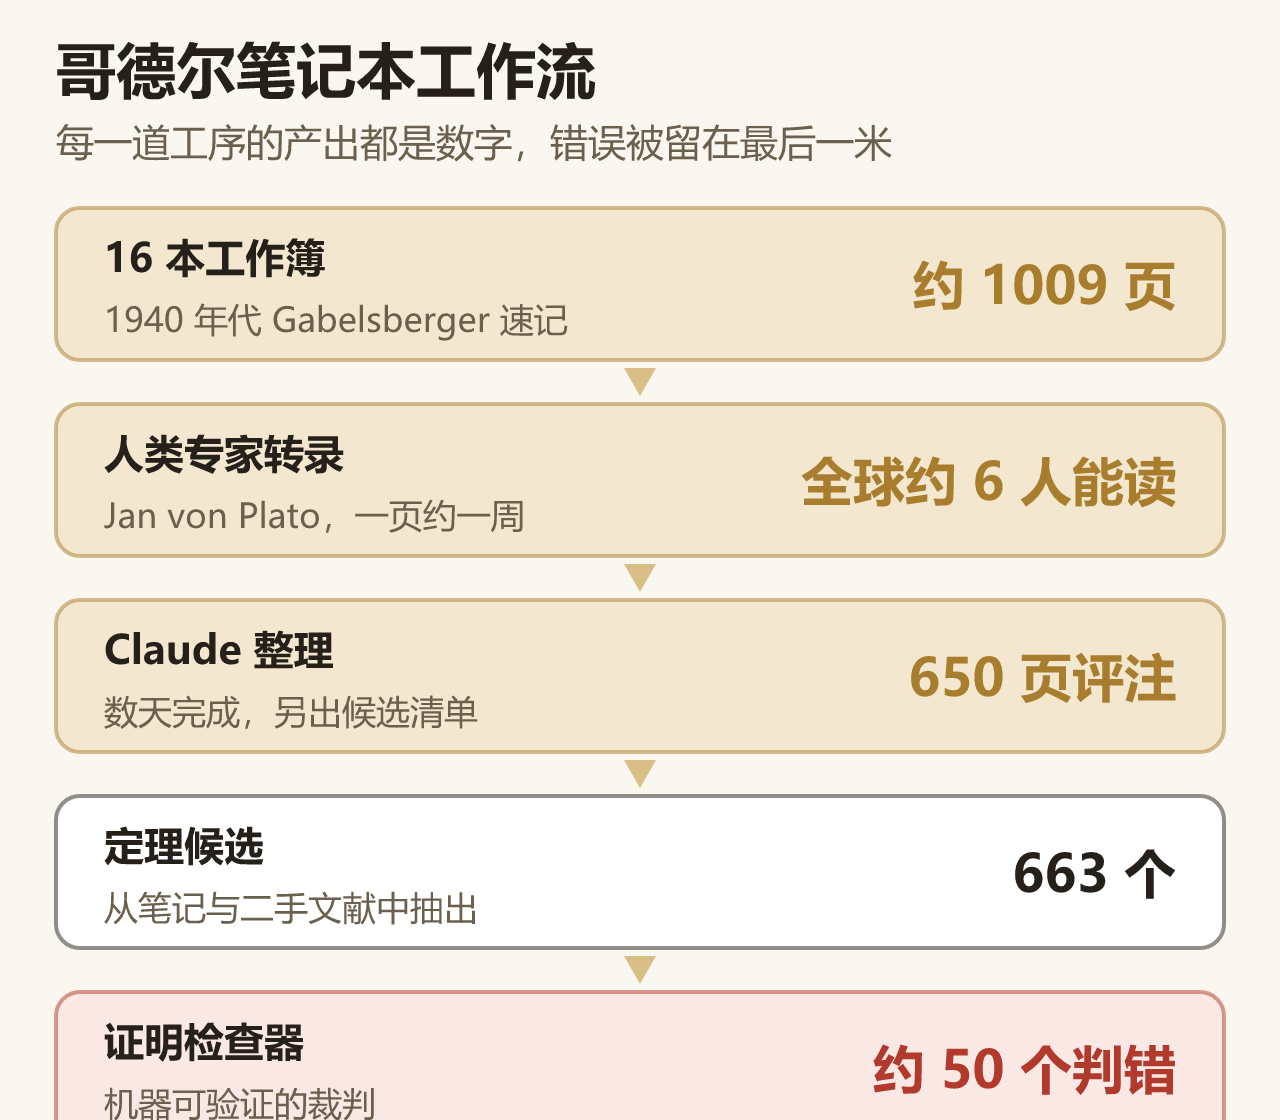
- 赫尔辛基大学逻辑学家 Jan von Plato 把哥德尔 16 本工作簿约 1009 页转录后喂给 Claude,数天得到 650 页评注与 663 个定理候选,证明检查器判定其中约 50 个是错的。
前两次,都撞在同一堵墙上
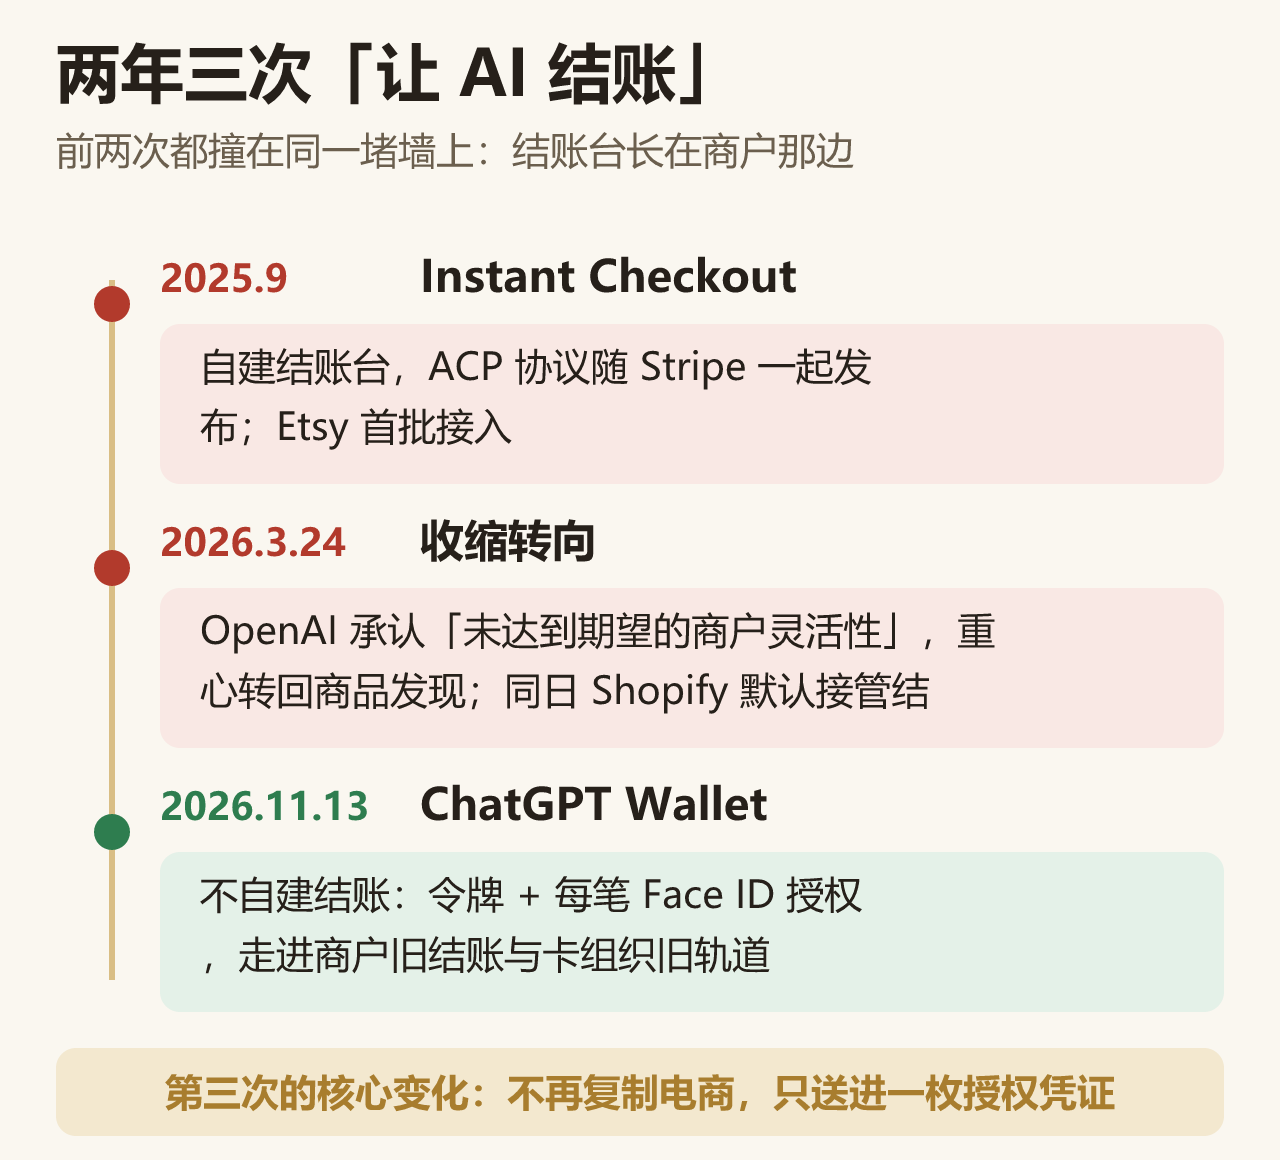
先把时间线摆清楚,因为这条线比发布稿本身有价值得多。
2025 年 9 月,OpenAI 与 Stripe 合作推出 Instant Checkout,并一起开发了开源的 Agentic Commerce Protocol(ACP)。Etsy 首批接入,Shopify 百万商户计划跟进。当时的设想是:ChatGPT 里的对话直接变成结账台,用户在聊天窗口里完成下单。
2026 年 3 月 24 日,OpenAI 自己承认初版 Instant Checkout「未达到期望的商户灵活性」,收缩了该功能、转向商品发现;同一天 Shopify 把 Agentic Storefronts 设为美国商户默认开启,结账回到了商户自己的页面。
这次 ChatGPT Wallet 是第三次。它不再自建结账,而是携带一枚授权凭证,走进商户已有的结账流程和卡组织已有的清算轨道。
我认为这是这篇新闻里最该被记住的一句话:前两次失败换来的认知是——商户拥有结账台这件事,不是可以用体验优化绕过去的。商品页、税费计算、库存、履约、退货政策,全部长在商户那套系统里。你越想把它搬到对话框里,就越要复制一遍电商二十年的复杂度。第三次 OpenAI 放弃了复制,改为「我只负责把用户的付款意图安全地送进去」。
对一个做过支付系统的人来说,这个转向的专业性远高于发布会的措辞。
令牌化是成熟的零件,委托意图才是新的零件
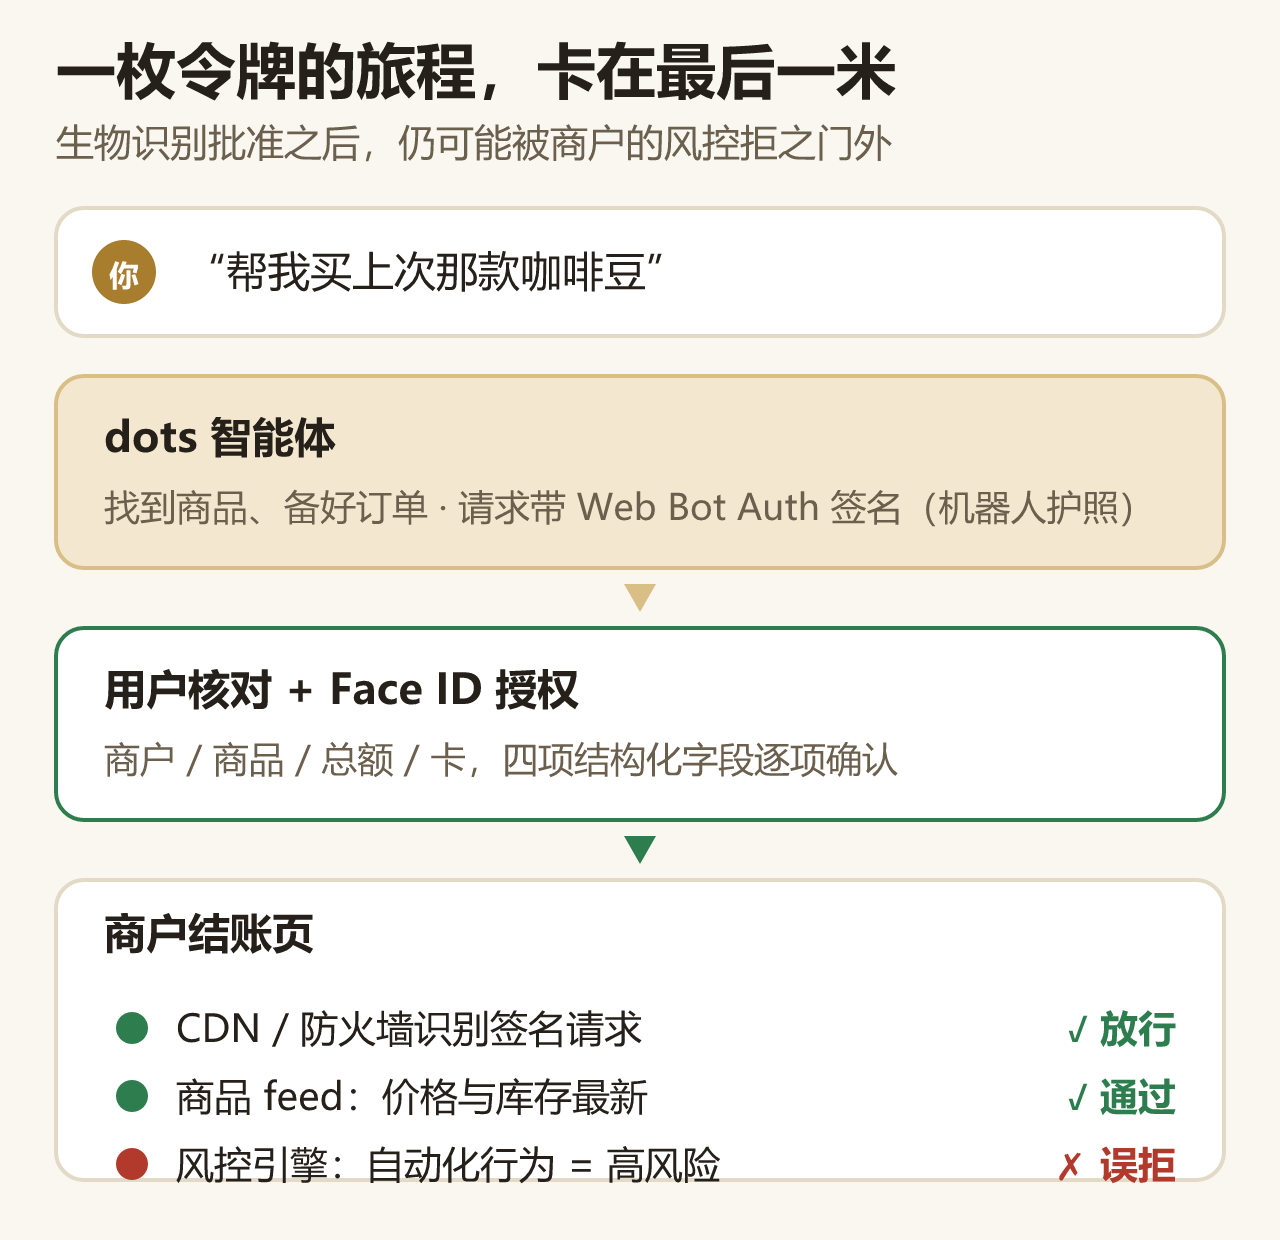
Wallet 的机制拆开看不复杂:用户在安全表单(不是聊天窗口)里绑一次卡;dots 找好商品、备好订单;用户核对商户、商品、总额、所用卡,然后 Face ID / Touch ID 确认;支付网络签发一枚「支付令牌」,里面是替代真实卡号的卡号、安全码、有效期;商家和智能体都拿不到真实卡信息;扣款仍走用户原卡,积分返现和符合条件的争议保障保留。
令牌化这一层,是支付行业过去十年已经做透的东西,Apple Pay 走的也是这条路。真正新的、也是所有人心虚的,是它前面那一段:一个不是你、不受你实时控制的程序,凭什么代表你表达付款意图?
业内有一种说法我很认同:令牌化是成熟的部分,委托意图(delegated intent)才是新的部分。再安全的令牌,也修不好一个被误解的请求:用户说「买那个便宜点的」,智能体理解成「买那个更贵的套餐」,令牌会忠实地把这笔钱付出去,一分不差。
所以 Wallet 的技术含量不在密码学,在流程设计:把「确认」从聊天窗口搬到独立安全表单,就是为了让用户核对的是商户、商品、总额、卡这四项结构化字段,而不是一句可能被模型转述过的自然语言。这个细节很小,但它承认了一个事实——在付款这种不可逆动作上,对话界面是负债而不是资产。
那一次 Face ID,不是限制,是产品本身
首发的边界挺窄:仅限美国、年满 18 岁、ChatGPT Pro 订阅用户,需美国账单地址,限美国发行的 AmEx / Chase / Mastercard / Visa 信用卡,不支持借记卡和虚拟卡;只能在 dots 对话里用,普通 Chat、ChatGPT Work、独立 Codex 线程都不行;一次只能一笔;Wallet 不是银行账户,不储值、不放贷;用户批准也不等于订单成立,商户仍是卖方与 merchant of record,负责履约、退货、退款。
很多人会把这些当成「功能不全」。我倒觉得,每笔都要生物识别确认,是这个产品的本体,不是它的过渡形态。
原因很直接:智能体支付的瓶颈从来不是「能不能付」,而是「付错了谁负责」。一笔交易出问题时,需要一条清晰的证据链——谁发起的、用户看到的是什么、确认发生在哪一刻、用了哪张卡。生物识别加结构化确认页,本质是在为每笔智能体交易生成一份可审计的授权记录。这份记录才是这次发布真正新增的资产,比钱包这个名字重要得多。OpenAI 自称这是「第一个让智能体接触不到真实卡号、且每笔购买都要安全验证」的钱包,口径姑且听之,但它选择在高频摩擦的一侧站住,说明团队清楚:先建立可信,再谈效率。
商户真正的敌人不是欺诈,是误拒
这里我要把视角切到另一侧,因为这一侧才是决定这件事成不成的地方。
对零售商来说,接入智能体购物的第一风险不是欺诈,而是 false decline(误拒)。风控引擎过去十几年学到的是一句话:不信任自动化行为。一个跳过浏览、直奔结账、几秒内提交、用令牌付款的客户端,行为特征和盗卡集团的脚本几乎一模一样。你让它过,是给欺诈开门;你不让它过,是把一个真实付费用户挡在门外——而且他刚刚才按过 Face ID。生物识别批准之后再被拒付,体验比批准前被拒更差。
OpenAI 自己承认:部分网站可能「无意中」阻止智能体购买;风控系统可能把合法的智能体结账判成异常。同期 Amazon 一直在阻止第三方购物智能体,美国联合航空本周宣布禁止智能体订票。这不是技术问题,这是流量入口与货架之间的权力之争:谁掌握用户的第一句需求,谁就想绕过谁。
为此 OpenAI 同步发布了 Commerce Partner Playbook:商户在 ChatGPT 认领商家信息、上传商品 feed 并保持价格库存最新、在 CDN 与防火墙层配置 Web Bot Auth 识别带签名的智能体请求、与 Forter / Riskified / Sardine / Signifyd 这类风控厂商和 Adyen / Checkout.com / Stripe 协作避免误拒,可选接入插件或 WebMCP 工具。
Web Bot Auth 说白了是给机器人发护照:以前爬虫和人类流量混在一起,靠 UA 和 IP 猜;现在智能体带着可验证的签名来敲门,风控终于可以把「已知的合法自动化」和「未知的恶意自动化」分开。这是整个 Playbook 里最有长期价值的一条——它不要求商户相信 OpenAI,只要求商户验证一个签名。
万事达的 Sherri Haymond 说得体面:「智能体购物应当强化、而不是绕过支付体系既有的信任。」翻译成工程师语言:别造新轨道,接入旧轨道。
免逐笔确认,才是真正的考题
OpenAI 明说了未来方向:用户设定消费上限、品类、时段,对限额内的购买做预授权,让智能体免逐笔确认;条款里已为此预留表述。注意这是预期,不是已上线功能。我认为这才是真正难的地方,难点不在模型,在产品语义。
消费上限怎么定义?「本月咖啡不超过 300 元」——涨价 5% 算不算越界?订阅续费算一笔还是十二笔?授权之后才出现的小费怎么办?酒店押金先冻结后结算,限额按哪个算?机票改签差价属于原授权还是新交易?部分履约(买三件只发两件)怎么和授权记录对账?这些问题在传统支付里都有答案,因为答案写在卡组织的规则手册和商户合同里;智能体把语义层重新打开了一遍,而自然语言的授权表述天生是模糊的。
更麻烦的是人的一侧。审批疲劳是安全设计里公认的失效模式:确认弹窗每天出现二十次,用户第三天就会闭眼按指纹。到那时生物识别还在、审计链也完整,但「用户核对过」已经变成形式上的谎言。
所以我对「免逐笔确认」的期待是悲观且具体的:它一定先以极窄的白名单形态出现(固定商户、金额区间、品类),跑够数据再放开;而决定它能不能放开的指标不是交易成功率,是争议率与用户事后反悔率。可惜这两个数字,OpenAI 一个都没公布。顺便说,令牌是单次有效还是绑定商户、生命周期多长、交易成功率、误拒率、退款流程,这次也都没公布——这些恰恰是商户和开发者最想知道的。
现在就能做的三件小事
对看这篇文章的工程师和商户,我的建议是别等。
第一,把商品数据做成机器可读的:结构化 feed、稳定 SKU、实时价格库存——投入极低、风险为零,对任何未来的智能体入口都是复利。第二,把 Web Bot Auth 排进 CDN 与防火墙的改造清单:哪怕现在不接任何智能体渠道,先让基础设施具备「识别带签名请求」的能力。第三,提前和风控与支付服务商对齐误拒策略:问一句很具体的话——一个带签名、有生物识别确认记录的智能体请求进来,你的规则会把它判成什么?如果答案是「高风险自动化」,这笔账迟早要还。
至于上线初期不抽成(CNBC 报道,Chaya Nayak 说当前重点是「与商户和支付网络伙伴搭建安全、易用的基础」),我的看法是:免费是因为现在收不到钱,不是因为不想收。ChatGPT 每周活跃用户超过 12 亿,很多人已经用它研究、比较商品——等授权记录攒够、默认支付入口真的迁进对话框,抽成只是时间问题,漏斗的上游早就握在它手里了。
其他动态
Edge0-145B:一个漂亮的声明,和一堆待验的空白
Edge0 发布 145B 与 120B 开源权重,自称首个能完整跑在自己电脑上的开源 145B 模型:每步激活约 100 亿参数,48GB 内存笔记本上峰值约 29GB、吞吐 80+ token/秒、上下文 128K–256K。数字本身是合理的 MoE 工程结果,但基准自报、技术报告未出、许可证没写明——对一个要别人下载几十 GB 权重的项目,许可证缺失比跑分虚高严重得多。
llama.cpp 与 ggml 的 v1.0.0:一次安静的成人礼
项目启动三年半、支持过 150+ 种模型架构变体之后进入语义化版本。这个版本号的意义不在功能,在承诺:稳定的 C API 意味着上层工具不用再每隔几周跟着重构一次。本地推理生态过去两年最大的隐性成本,就是所有人都在追一个高速变形的底层。
xAI 的 200 亿美元:估值翻倍,压力也翻倍
xAI 完成超额 200 亿美元 Series E 融资,估值较上一轮翻倍以上,用于模型研发与算力扩张。能超额完成说明资本市场对算力+模型的赌注还没退潮;但翻倍的估值也意味着下一轮要拿出翻倍的东西——把钱变成可复现的能力,比融资难。
Anthropic 的双线动作:默认模型与榜单第一
Claude Opus 5.5 成为所有付费计划的默认模型,并配了新版提示词指南;同周 Fable 5.2 在 FrontierCode 2.0 以 49.1 登顶,已在 Devin Desktop / Devin CLI 可用。把最强模型设为默认是个被低估的动作:它把「选模型」的负担从用户身上拿走了,也侧面说明单位推理成本已降到可以这么做的程度。
哥德尔的笔记本:AI 当打字员,人类当裁判
赫尔辛基大学逻辑学家 Jan von Plato(全球能读 1940 年代 Gabelsberger 速记的约六人之一)把哥德尔 16 本工作簿约 1009 页转录喂给 Claude,数天得到 650 页评注与 663 个定理候选,证明检查器判错其中约 50 个。重点不是「AI 发现新定理」,而是流程:人类做只有他能做的转写,模型做规模化整理与候选生成,形式化检查器做机器可验证的裁判。这是今年最值得抄的 AI 工作流——让模型输出「可被验证的候选」,而不是「结论」。
参考资料
- https://www.cls.cn/detail/2534281
- https://news.qq.com/rain/a/20261114A0182B00
- https://timesof.ai/2026/11/openai-chatgpt-wallet-dots-agents-pay-tokenized-cards-us-pro
- https://i10x.ai/news/chatgpt-wallet-dots-agent-purchases-amex-mastercard-visa
- https://senx.ai/news/2026-11-14-daily-ai-news.html
- https://innovox.news/news/openai-chatgpt-wallet-agentic-payments-tokenization
- https://appreviewlab.com/chatgpt-wallet-ai-payments
- https://k.sina.com.cn/article_5816954579_15ab7aed300101jmjq.html
- https://agenticcommerceatlas.com/landscape/agentic-commerce-landscape
- https://byobot.ai/ai-news/ai-daily-newsstand-november-15-2026
- http://havoptic.com/
- http://cnnbc.com/elon-musk-s-xai-secures-twenty-billion-dollars-in-oversized-funding-round-doubling-its-valuation
微信公众号
欢迎关注「字与码」
如果这篇文章对你有用,也欢迎在微信里继续关注后续更新。
X / Twitter
关注 @ax2_zicode
更即时的技术观察、新文章提醒和一些短想法会发在 X 上。